Análisis
Desarrollismo Frankenstein
El ascenso meteórico de JBS y su impacto en la política de desarrollo de Brasil
Tras la toma de posesión de Trump el año pasado, el debate se centró en la asistencia de los ejecutivos de las grandes tecnológicas y en lo que ello implicaba sobre la relación entre el capital y el proyecto MAGA. Sin embargo, como señaló la senadora Elizabeth Warren, el mayor aporte individual al comité inaugural provino de Pilgrim’s Pride, una empresa estadounidense propiedad de JBS, el gigante agroalimentario de origen brasileño. La compañía donó 5 millones de dólares, convirtiéndose en el principal financiador del evento, y superó la suma de las contribuciones realizadas conjuntamente por el director ejecutivo de Apple y por las corporaciones Amazon, Meta y Google.
Existe la sospecha de que la contrapartida de esta donación fue la autorización para que JBS cotizara en la Bolsa de Nueva York (NYSE), una antigua aspiración de los hermanos Batista—Joesley y Wesley—, que poseen el control accionarial de la empresa. Tal y como señaló Warren, la aprobación por parte de la Comisión de Valores y Bolsa (SEC) de la solicitud de JBS, “realizada apenas unos meses después de la donación de Pilgrim’s Pride, plantea dudas sobre una influencia indebida”. Además, según un artículo publicado por The New York Times, una empresa propiedad de los Batista recibió en julio de este año el “visto bueno del nuevo Gobierno [venezolano] respaldado por Trump” para adquirir una participación importante en la producción petrolera del país.
Se podrían escribir múltiples artículos sobre JBS, que abarquen una miríada de casos de codicia corporativa, corrupción y abusos. Para quienes entienden portugués, la nueva serie de podcasts O berro do boi ofrece un excelente análisis de la historia de la empresa, basado en muchos años de periodismo de investigación llevado a cabo por Consuelo Dieguez para la Revista Piauí. Pero aquí el objetivo será otro: examinar las difíciles cuestiones que el caso de JBS plantea para el pensamiento sobre el desarrollo.
Dada la estrecha relación entre JBS y el Banco Nacional de Desarrollo Económico y Social (BNDES)—que posee aproximadamente una quinta parte de la empresa—, una reacción habitual ante las polémicas de JBS es afirmar que son la consecuencia inevitable de la intervención del Estado en la economía. La implicación parece ser bien recibida por los defensores del libre mercado: la única forma de prevenir la corrupción es reducir el papel del Estado y someter a las empresas a una mayor disciplina de mercado. Esto es, en el mejor de los casos, ingenuo, ya que los mercados no regulados suelen ser propicios para los abusos y tienden a la concentración empresarial, alejándose mucho de la imagen idealizada de una competencia leal entre una multitud de inocentes “tomadores de precios”. Además, es difícil encontrar en los registros históricos ejemplos de países periféricos que hayan alcanzado altos niveles de renta sin recurrir a la intervención estatal en los mercados; en otras palabras, sin “equivocarse” en los precios relativos, como dijo de forma célebre la economista política Alice Amsden.
No obstante, el caso de JBS invita a reflexionar seriamente sobre los desafíos que enfrenta la política de desarrollo cuando el fortalecimiento de determinadas empresas termina concentrando poder económico y político en actores privados. En este sentido, resulta necesario ir más allá de los aspectos estrictamente económicos de la política de desarrollo y considerar también sus dimensiones políticas. El apoyo prestado por el BNDES a JBS no solo creó un gigante empresarial con contribuciones muy dudosas al desarrollo brasileño, sino que también contribuyó a debilitar las bases sociales y políticas de un proyecto de desarrollo inclusivo, siendo un factor clave en el surgimiento del “agri-bolsonarismo”—la fuerza electoral que puede resultar decisiva para el regreso de la extrema derecha al poder en Brasil en las próximas elecciones.
Si esto se evita y Luiz Inácio Lula da Silva permanece en el cargo durante otros cuatro años, será crucial canalizar la capacidad institucional que representa el BNDES hacia direcciones más fructíferas, así como idear formas de limitar el inmenso poder acumulado por los hermanos Batista.
Auge, caída y resurgimiento de JBS
La empresa que más tarde se convertiría en JBS se fundó hace muchas décadas, cuando una carnicería del interior de Brasil, propiedad del padre de Joesley y Wesley, adquirió una pequeña empresa de procesamiento cárnico y aprovechó el mercado creado por la fundación de Brasilia, la nueva capital del país, construida en la década de 1950. A finales de la década de 1990, cuando JBS (entonces llamada Friboi) trasladó su sede al estado de São Paulo, ya había adquirido una serie de empresas cárnicas, participando así en la consolidación empresarial del sector que siguió a la liberalización comercial y al fin de la hiperinflación.
El punto de inflexión en su historia, sin embargo, se produciría en 2005, cuando compró Swift-Armour en Argentina con un préstamo del BNDES que cubría el 85 por ciento del precio pagado. En los primeros años del auge de las materias primas, cuando las exportaciones de productos primarios de Sudamérica se dispararon gracias a la reorganización de la división internacional del trabajo por parte de China, JBS comenzó a diversificar sus operaciones más allá de Brasil.
Dos años más tarde, la empresa comenzó a cotizar en la Bolsa de São Paulo, transformó su relación con el BNDES y se encaminó hacia el dominio mundial. En 2007, BNDESPar—la filial del BNDES que financia a las empresas mediante la compra de sus acciones en lugar de la concesión de créditos—inyectó 1.100 millones de reales brasileños en la empresa para permitirle adquirir las operaciones de Swift en Estados Unidos y convertirse en el mayor productor de carne de vacuno del mundo. En los dos años siguientes, una vez más con el apoyo del BNDES—esta vez junto con Petros y Funcef, los fondos de pensiones de la empresa petrolera brasileña y de uno de sus mayores bancos públicos—, JBS compró más empresas estadounidenses y brasileñas (Smithfield, National Beef, Five Rivers, Pilgrim’s Pride, Bertin), se expandió al sector avícola y se convirtió en el mayor productor de proteínas animales del mundo.
En la década de 2010 continuó su expansión adquiriendo filiales de grandes empresas transnacionales como Cargill y Tyson para reforzar su posición en los mercados europeos y asiáticos. Al mismo tiempo, en Brasil, diversificó sus operaciones más allá de las proteínas animales, introduciéndose en los sectores de la pasta de papel y el papel, la construcción y las finanzas. En la década que siguió a su primera adquisición en el extranjero, la de Swift-Armour en Argentina, los ingresos netos de JBS se multiplicaron cuarenta veces. Posteriormente, a mediados de la década de 2010, se estabilizó, antes de volver a crecer, duplicando su tamaño entre 2015 y 2021. En Brasil, en 2002 no figuraba entre las cuatrocientas empresas más grandes, pero en 2010 ascendió al quinto puesto. A nivel mundial, entró en la lista de las empresas de la “Fortune Global 500” en 2010, ocupando el puesto 496. Tres años más tarde, ascendió al puesto 275.
Sin embargo, no fue un ascenso sin obstáculos. En 2017, bajo la presión de las autoridades brasileñas en varios frentes (desde acusaciones de evasión fiscal, deforestación y soborno a inspectores sanitarios), los hermanos Batista decidieron llegar a un acuerdo con la fiscalía del país, ofreciendo grabaciones comprometedoras que habían realizado de una serie de políticos, entre ellos el entonces presidente, Michel Temer. Esta audaz maniobra vino impulsada por los acontecimientos políticos de la época: Brasil se había visto sacudido por protestas masivas en 2013 que llevaron al Gobierno a aprobar una nueva legislación anticorrupción que facultaba a los fiscales a ofrecer acuerdos de colaboración y de clemencia a personas y empresas investigadas como forma de obtener información sobre actividades delictivas.
Esas nuevas facultades se utilizaron ampliamente en una serie de escándalos de corrupción que salpicaron a la empresa petrolera estatal y a las principales constructoras. Más tarde se reveló que la campaña anticorrupción fue fruto de una colaboración con sesgo político entre un juez federal y un grupo de fiscales que pretendían derrocar a Lula. De hecho, Lula fue detenido en 2018, lo que allanó el camino para la victoria electoral del candidato de extrema derecha Jair Bolsonaro, quien nombró al juez federal en cuestión como su ministro de Justicia. Las condenas de Lula fueron anuladas en 2021.
Preocupados por que las investigaciones de corrupción les alcanzaran, los hermanos Batista decidieron actuar, grabando a las autoridades y ofreciendo un acuerdo de colaboración de gran alcance que prometía implicar a una serie de políticos de alto rango. Al detallar importantes tramas de soborno, esto condujo al mayor acuerdo extrajudicial de la historia de Brasil: la sociedad matriz de JBS se comprometió a pagar 3.200 millones de dólares en concepto de indemnización a cambio de que los hermanos quedaran exentos de enjuiciamiento penal. Posteriormente, el acuerdo se revocó parcialmente y ambos fueron encarcelados durante casi un año. El día en que se hicieron públicas las grabaciones que habían realizado con el presidente—conocido como el “Día de Joesley”—se caracterizó por una venta masiva de acciones en la bolsa brasileña que provocó la suspensión de la cotización. Siempre en busca de una forma de enriquecerse, los Batista supuestamente utilizaron su información privilegiada—el hecho de que las grabaciones iban a hacerse públicas—para lucrarse en la bolsa.
Uno de los principales enigmas que “O berro do boi”, la reciente serie de podcasts sobre JBS, deja sin resolver es cómo lograron volver a la cima tras su encarcelamiento. Reincorporados al frente de JBS, los hermanos Batista reanudaron su frenesí de compras, fueron recibidos de nuevo con los brazos abiertos por la clase política brasileña y ganaron influencia en la Casa Blanca de Trump. Desde 2023, han recuperado su posición central en las misiones oficiales brasileñas en el extranjero. Al parecer, Joesley actuó como mediador clave entre Lula y Trump cuando Estados Unidos desató sus ataques arancelarios contra Brasil. La cotización de las acciones de JBS en la Bolsa de Nueva York el año pasado culminó este renacimiento. Este año, JBS compró una empresa brasileña de defensa en una operación que alimentó abundantes especulaciones sobre sus posibles motivaciones geopolíticas.
Este resurgimiento no significa que los problemas legales de los Batista hayan terminado, ni mucho menos. En los casos en los que se les acusa de violaciones medioambientales, laborales y de la legislación antimonopolio, las pruebas de sus irregularidades no dejan de acumularse. Se les ha vinculado una y otra vez a operaciones de “blanqueo de ganado” destinadas a eludir los compromisos de la empresa contra la deforestación, así como a ganaderos acusados de abusos laborales, apropiación de territorios indígenas y otras actividades ilegales. Y esto no se limita a Brasil. En 2021, por ejemplo, Pilgrim’s Pride se declaró culpable de cargos penales relacionados con la fijación de precios en Estados Unidos. Tres años más tarde, JBS acordó pagar una indemnización de aproximadamente 140 millones de dólares estadounidenses en una demanda colectiva que alegaba que estaban reprimiendo los salarios de los trabajadores en las plantas de envasado de carne de Estados Unidos.
Campeones nacionales
Por muy notable que sea, el ascenso de JBS hasta alcanzar el dominio mundial, puede considerarse parte de una tendencia más amplia en la que las empresas transnacionales originarias del Sur Global están adquiriendo una importancia cada vez mayor. El auge del comercio internacional que tuvo lugar en las décadas de 1990 y 2000, impulsado por la consolidación de las cadenas de suministro globales con operaciones que traspasaban las fronteras nacionales, permitió el surgimiento de empresas globales procedentes de países periféricos, lo que supuso un desafío al dominio de las empresas ya establecidas del núcleo capitalista. En la década de 2000, algunos interpretaron esto como un rediseño del mapa empresarial mundial: tal y como escribió el economista e inversor Javier Santiso, “están surgiendo grupos multinacionales en China, la India, la República de Corea, Turquía y Sudáfrica que, uno tras otro, se están haciendo con posiciones importantes no solo en los mercados nacionales, sino también en los extranjeros”.
El protagonismo de las empresas latinoamericanas en este periodo llevó a Santiso a denominar a la década de los 2000 la “década de las multilatinas”, es decir, de las empresas transnacionales de América Latina. Visto desde otro ángulo, a medida que las economías periféricas se integraban más profundamente en la economía mundial, los capitalistas locales podían operar a mayor escala y el proceso de centralización del capital se aceleró —un proceso que se ha denominado “centralización descentrada”, es decir, centralización del capital sin un único centro geográfico—. La creciente especialización de Brasil como proveedor de materias primas para la economía mundial permitió que algunas de sus empresas (no solo JBS, sino también Amaggi, Vale y Petrobras, entre otras) encontraran su lugar en la escena mundial.
Los economistas desarrollistas brasileños vieron en ello una oportunidad. El fortalecimiento de los denominados “campeones nacionales”, es decir, empresas transnacionales controladas por capitalistas brasileños, se consideró una política clave para estimular las exportaciones y, de este modo, atenuar la vulnerabilidad exterior del país. Los superávits por cuenta corriente se consideraban un “objetivo macroeconómico estratégico”, ya que ampliaban el margen de maniobra política y permitían bajar los tipos de interés. (Desde 1999, cuando Brasil adoptó su actual marco macroeconómico —que combina objetivos de inflación con tipos de cambio flotantes—, ha tenido que lidiar con tipos de interés extraordinariamente altos, que algunos consideran que se deben a su posición de subordinación).
El economista Luciano Coutinho argumentó en 2002 que el apoyo a los “campeones nacionales competitivos” podría conducir a la concentración en el país de “actividades de alto valor añadido en gestión, finanzas, innovación organizativa y desarrollo de marcas y tecnología”, lo que contribuiría a mantener “los mejores puestos de trabajo y las mejores oportunidades de desarrollo profesional” en Brasil. En un contexto de liberalización comercial, la internacionalización de las empresas nacionales era una condición para su supervivencia. Sin ellas, advirtió Coutinho, el mercado nacional quedaría dominado por empresas extranjeras, “que tienden a concentrar la innovación y las actividades de mayor valor en sus países de origen”, lo que impediría el establecimiento en el país de “centros endógenos de progreso técnico”.
El BNDES, que Coutinho presidió entre 2007 y 2016, fue la principal institución encargada de fomentar los campeones nacionales. En 2002, se modificó su estatuto para permitir la financiación de las inversiones de empresas brasileñas en el extranjero—una práctica anteriormente prohibida, ya que se consideraba que estimulaba la exportación de puestos de trabajo y el uso de divisas escasas sin beneficios claros. Un año más tarde, con el Partido de los Trabajadores en el poder por primera vez y los economistas desarrollistas ocupando un lugar más destacado en el aparato estatal, se creó un grupo de trabajo dentro del BNDES para evaluar la posibilidad de apoyar la internacionalización de las empresas brasileñas. La primera operación de este tipo, dos años más tarde, fue la adquisición de Swift-Armour en Argentina por parte de JBS. Esto allanó el camino para una iniciativa mucho más amplia: entre 2005 y 2013, el valor de los préstamos netos pendientes del BNDES casi se triplicó en términos reales, lo que hizo que su cartera alcanzara un tamaño similar al del Banco Mundial. Las veinte empresas brasileñas que figuraban como las más internacionalizadas (en términos de activos, ingresos y empleo) en 2018 habían recibido todas ellas apoyo del BNDES. Una parte significativa de este apoyo se concedió mediante la compra de acciones: catorce de las veinte principales empresas transnacionales brasileñas de 2014 eran parcialmente de propiedad estatal.
Reforzando la subordinación productiva
Así pues, ¿fue un éxito la estrategia de crear “campeones nacionales”? Muchas empresas brasileñas se internacionalizaron considerablemente y algunas de ellas—sobre todo JBS—ocupan posiciones de poder en sus sectores. Pero, ¿qué impacto tuvo la estrategia en el resto de la economía brasileña? Si nos centramos en la cuestión de la vulnerabilidad exterior, sería difícil afirmar que la estrategia tuvo resultados inequívocamente positivos. Es cierto que, desde 2005, el Gobierno brasileño ha logrado acumular reservas de divisas a una escala sin precedentes, creando defensas contra las perturbaciones externas. En 2013, había multiplicado sus reservas unas siete veces y, desde entonces, las ha mantenido en un nivel en torno a los 360 mil millones de dólares estadounidenses. La internacionalización de las empresas brasileñas puede haber contribuido a crear las condiciones que hicieron posible esta política de acumulación de reservas, aprovechando los extraordinarios auges de las materias primas y la liquidez de la primera década del 2000. Sin embargo, si bien el Gobierno federal se volvió menos vulnerable a las fluctuaciones monetarias, no puede decirse lo mismo de las entidades subnacionales y del sector privado. El problema de un tipo de cambio extraordinariamente volátil sigue acechando a Brasil, ya que su economía permanece estrechamente vinculada al ciclo financiero mundial.
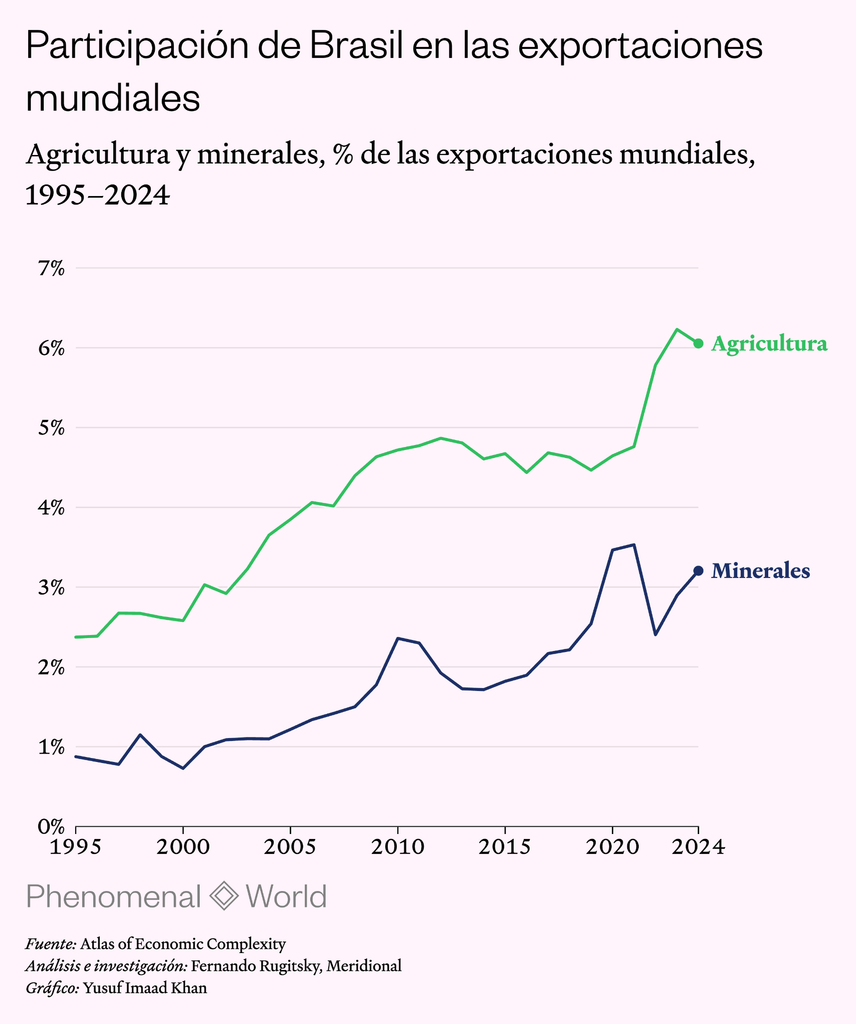
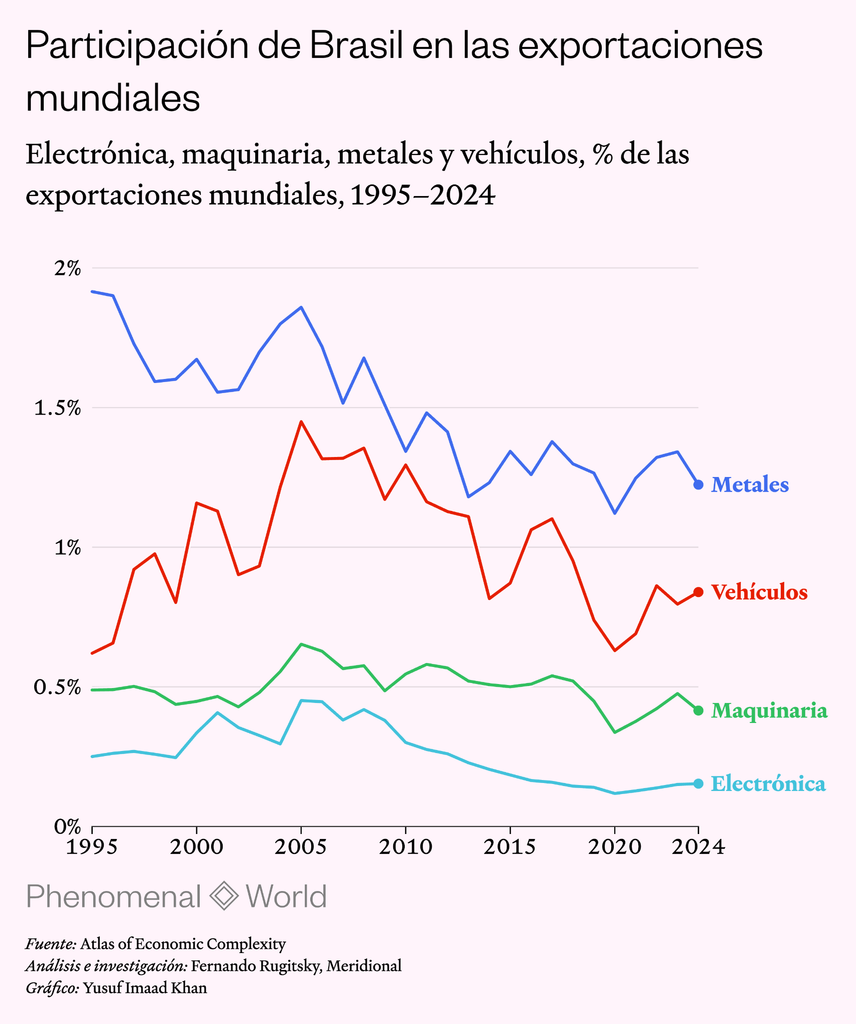
Un defensor de la estrategia podría argumentar, con razón, que esa vulnerabilidad persistente se debió al fracaso de la política macroeconómica y no a la estrategia de los “campeones nacionales”. Pero los fracasos también son evidentes, incluso si nos centramos en los resultados de las exportaciones de la economía, el objetivo directo de la estrategia. Como muestran las dos figuras siguientes, en términos de la cuota de Brasil en las exportaciones mundiales, la situación empeoró claramente. Desde 2005, la economía brasileña solo ha aumentado su cuota en el mercado mundial en los sectores de la agricultura y los minerales, mientras que ha registrado descensos en los sectores que suelen ser más intensivos en tecnología o que tienen más vínculos con otros sectores (productos químicos, electrónica, maquinaria, vehículos). No deben descartarse los aumentos en la cuota de la agricultura y los minerales, pero resulta difícil concebir una estrategia de desarrollo inclusivo basada casi exclusivamente en estos dos puntos fuertes.
La creciente dependencia de la economía brasileña de estas materias primas también se refleja en las actividades de las empresas brasileñas internacionalizadas. Como señalaron Judit Ricz y Michael Schedelik: “Si se analiza el desglose de los activos en el extranjero de las veinte principales BMNE [empresas multinacionales brasileñas] por sectores principales en 2016, el petróleo y el gas, la minería, la industria alimentaria, la metalurgia y la industria de la pasta y el papel representaban más del 90 por ciento”. Es difícil no estar de acuerdo con la conclusión a la que llegaron a partir de esto: “las nuevas políticas industriales en general, y la estrategia de campeones nacionales en particular, no lograron promover ningún cambio estructural razonable en Brasil”.
En cierto modo, esto era de esperar. El BNDES se centró deliberadamente en los puntos fuertes existentes de la economía para promover la internacionalización de las empresas brasileñas. De este modo, reforzó las características estructurales existentes de la economía, en lugar de transformarlas. Se ha argumentado que las presiones de la política electoral empujaron aún más al Gobierno en esta dirección, ya que la necesidad de estimular el crecimiento y mostrar algún éxito a corto plazo animó al banco a centrarse en sectores que ya eran competitivos. Se requiere una estrategia a más largo plazo—políticamente difícil de mantener—para desafiar la ventaja comparativa en lugar de conformarse con ella, superando —en lugar de profundizar— la subordinación productiva.
La política del desarrollo
El caso de JBS no es una excepción, sino que es representativo de una estrategia que ha potenciado a los sectores exportadores de materias primas. Y la dinámica política que ha desencadenado pone especialmente de manifiesto los riesgos de esta estrategia. Teniendo en cuenta que el BNDES posee, desde 2007, al menos el 20 por ciento de las acciones de JBS, cabría esperar que intentara ejercer influencia sobre la trayectoria de la empresa. Sin embargo, tuvo poco éxito en este sentido. En 2016, con el Partido de los Trabajadores expulsado del Gobierno federal y el BNDES debilitado por la nueva administración, JBS anunció un plan para trasladar su sede de Brasil a Irlanda.
El banco de desarrollo vetó la propuesta, que habría desnacionalizado de hecho a una empresa líder nacional. Sin embargo, un acuerdo entre los hermanos Batista y el BNDES condujo prácticamente al mismo resultado: la empresa se dividió en dos, quedando una sociedad brasileña a cargo de su negocio de carne de vacuno en el país, mientras que otra, con sede en los Países Bajos, se hizo cargo de todas las actividades internacionales de JBS, así como de su negocio avícola en Brasil. Como resultado, el 85 por ciento de las ventas totales de JBS se trasladaron al extranjero. El BNDES también intentó—de nuevo sin éxito—utilizar su poder accionarial para modificar la política de la empresa en materia de remuneración de los ejecutivos, ya que se consideraba que los salarios de los altos cargos eran excesivos en comparación con los estándares del mercado. Manifestó formalmente su desacuerdo en 2018, sin que ello tuviera un impacto apreciable en la evolución de la remuneración de los ejecutivos.
Renato Gaspi y Pedro Perfeito da Silva sugirieron que estos fracasos son inherentes al acuerdo público-privado, ya que las acciones en poder del BNDES limitaban su interés en disciplinar a la empresa por temor a sufrir pérdidas financieras. Al analizar los casos tanto de JBS como de Marfrig, otro “campeón nacional” del sector de las proteínas animales, argumentaron que “cualquier medida más audaz en este sentido podría desencadenar una reacción de los mercados financieros… lo que, a su vez, podría acarrear pérdidas para el Banco y los contribuyentes. A medida que aumentaba la implicación del Gobierno, también lo hacía el poder del sector [de las proteínas animales] para presionar en busca de beneficios con condiciones poco exigentes”. Este fue un problema especialmente grave en este sector, debido a la debilidad de las fuerzas sectoriales—como los sindicatos o los movimientos sociales—que podrían haber empujado al Gobierno en direcciones alternativas. El resultado, según afirman, fue un régimen neoliberal desarraigado.
Pero lo que estaba en juego no era sólo el fracaso del Gobierno a la hora de disciplinar al capital. Los cambios políticos provocados por la consolidación de JBS y otros “campeones nacionales” en el sector de las proteínas animales se dejaron sentir más allá de la industria, llegando a abarcar finalmente a todo el país. La consolidación del negocio de la carne, que precedió a la estrategia de los “campeones nacionales” pero se vio intensificada por ella, dio lugar a una estructura de mercado crecientemente monopsonística que ejerció presión sobre la multitud de ganaderos que abastecían a las empresas de la fase posterior de la cadena que controlan el procesamiento de la carne. Entre 2011 y 2023 (el período para el que se dispone de datos), solo JBS controlaba más de un tercio de todas las exportaciones de carne de vacuno. Si se suman las cuotas de las dos empresas siguientes en tamaño (Marfrig y Minerva), la cuota total supera los dos tercios. Una dinámica similar de concentración y poder de compra también puede observarse en la cadena de suministro de la soja. Desde el punto de vista político, estas reorganizaciones sectoriales propiciaron la formación de un bloque social unido en oposición a estos monopsonios, liderado por pequeños y medianos ganaderos y productores de soja, que se convirtió en una de las principales bases electorales de la extrema derecha en Brasil. El antropólogo Caio Pompeia lo ha denominado “agri-bolsonarismo”.
Los orígenes de este bloque se remontan a 2012, años antes de que Bolsonaro saltara a la palestra, cuando las organizaciones agrarias participaron en un “Movimiento Nacional contra el Monopolio de las Empresas Carneras”. Los líderes de este movimiento, como Luiz Nabhan García, de la UDR (União Democrática Ruralista), irían ganando influencia poco a poco en las organizaciones locales y regionales al aglutinar a numerosos grupos que compartían un antagonismo no sólo hacia los “campeones nacionales”, sino también hacia el Partido de los Trabajadores—en parte por su apoyo a las grandes empresas. Su antipatía hacia el proyecto liderado por Lula también se debía a las políticas medioambientales de este último. Desde 2018, canalizaron este poder acumulado a favor de Bolsonaro, contribuyendo de manera decisiva a su resultado electoral. Es evidente el solapamiento entre las regiones en las que se produjo el auge de la soja y la ganadería y las zonas que votaron a la extrema derecha tanto en 2018 como en 2022. En 2023, estos ganaderos y agricultores constituyeron la mayor parte de las filas del intento de golpe de Estado de la extrema derecha, que asaltó el palacio presidencial y el Tribunal Supremo.
La estrategia de los “campeones nacionales” formaba parte de un proyecto más amplio que logró, durante un tiempo, acelerar el crecimiento económico y reducir las desigualdades salariales en Brasil, generando un apoyo leal al Partido de los Trabajadores entre la mitad más pobre de la población, especialmente en el noreste, la región más pobre del país. Este apoyo ha reforzado el poder electoral del partido: el Partido de los Trabajadores ganó cinco de las seis elecciones presidenciales celebradas desde 2002. Sin embargo, desde 2018, su supremacía electoral se ha visto desafiada por la extrema derecha.
El “agri-bolsonarismo” proporcionó a la extrema derecha una base territorial similar a la del “lulismo” en el noreste. De este modo, la estrategia de los “campeones nacionales” contribuyó a la formación de una fuerza política que corre el riesgo de provocar su propia ruina y amenaza las instituciones democráticas brasileñas. Cuando el Gobierno federal giró hacia la derecha, primero con Temer y luego con Bolsonaro, el propio banco de desarrollo sufrió profundos cambios que redujeron su financiación y limitaron sus acciones. Resulta especialmente irónico que la medida que dio lugar a este nuevo orden—el juicio político contra Dilma Rousseff, sucesora de Lula—contara con el apoyo de los hermanos Batista. Una de las confesiones de Joesley, en su acuerdo con la fiscalía, fue que pagó a miembros del Congreso para que votaran a favor del juicio político.
Esto no debe interpretarse como una acusación contra el BNDES. Más bien al contrario: el banco y su personal técnico representan un logro clave del país en cuanto al fortalecimiento de la capacidad del Estado, y son fundamentales para la implementación de cualquier plan de desarrollo futuro. Además, la trayectoria del BNDES durante las últimas dos décadas no se limita a la estrategia de “campeones nacionales”, sino que abarca una serie de políticas y líneas de crédito que deberían ocupar un lugar destacado en una estrategia de desarrollo inclusivo.
En todo caso, la lección que hay que extraer del análisis crítico de la historia de JBS es que cualquier programa de desarrollo debe considerar cuidadosamente sus implicaciones políticas, ya que uno de sus principales retos es mantener el apoyo político necesario para que pueda sostenerse durante el tiempo que requieran sus políticas para dar fruto. Especialmente durante los procesos de transformación estructural, que conlleva profundos cambios en las estructuras económicas y sociales, la formación de coaliciones políticas en apoyo de las estrategias de desarrollo resulta particularmente difícil. En retrospectiva, el fomento de “campeones nacionales” en la agricultura industrial causó mucho más daño que beneficio, ya que contribuyó a afianzar una estructura productiva dependiente de las exportaciones de materias primas, al tiempo que alimentó un creciente antagonismo hacia la democracia.
Further Reading

El corral del mundo
La agroindustria y la transición ecológica en Brasil
En la era de la emergencia climática, ser un exportador de bienes primarios puede incrementar las desventajas para el desarrollo. Además de las barreras para...
Controlling Capital
Inflation targeting and external vulnerabilities in the Brazilian economy
Central banks are back in the spotlight. After more than three decades of low inflation in rich countries, the rise in prices observed between 2021...
La Amazonía como campo de batalla
La economía política de la selva tropical brasileña
Cómo la ofensiva de protección ambiental del PT socavó sus estrategias de conservación en la Amazonía