17 de septiembre de 2026
Análisis
‘Promesa’ incumplida
Emergencia fiscal y tutela colonial en Puerto Rico
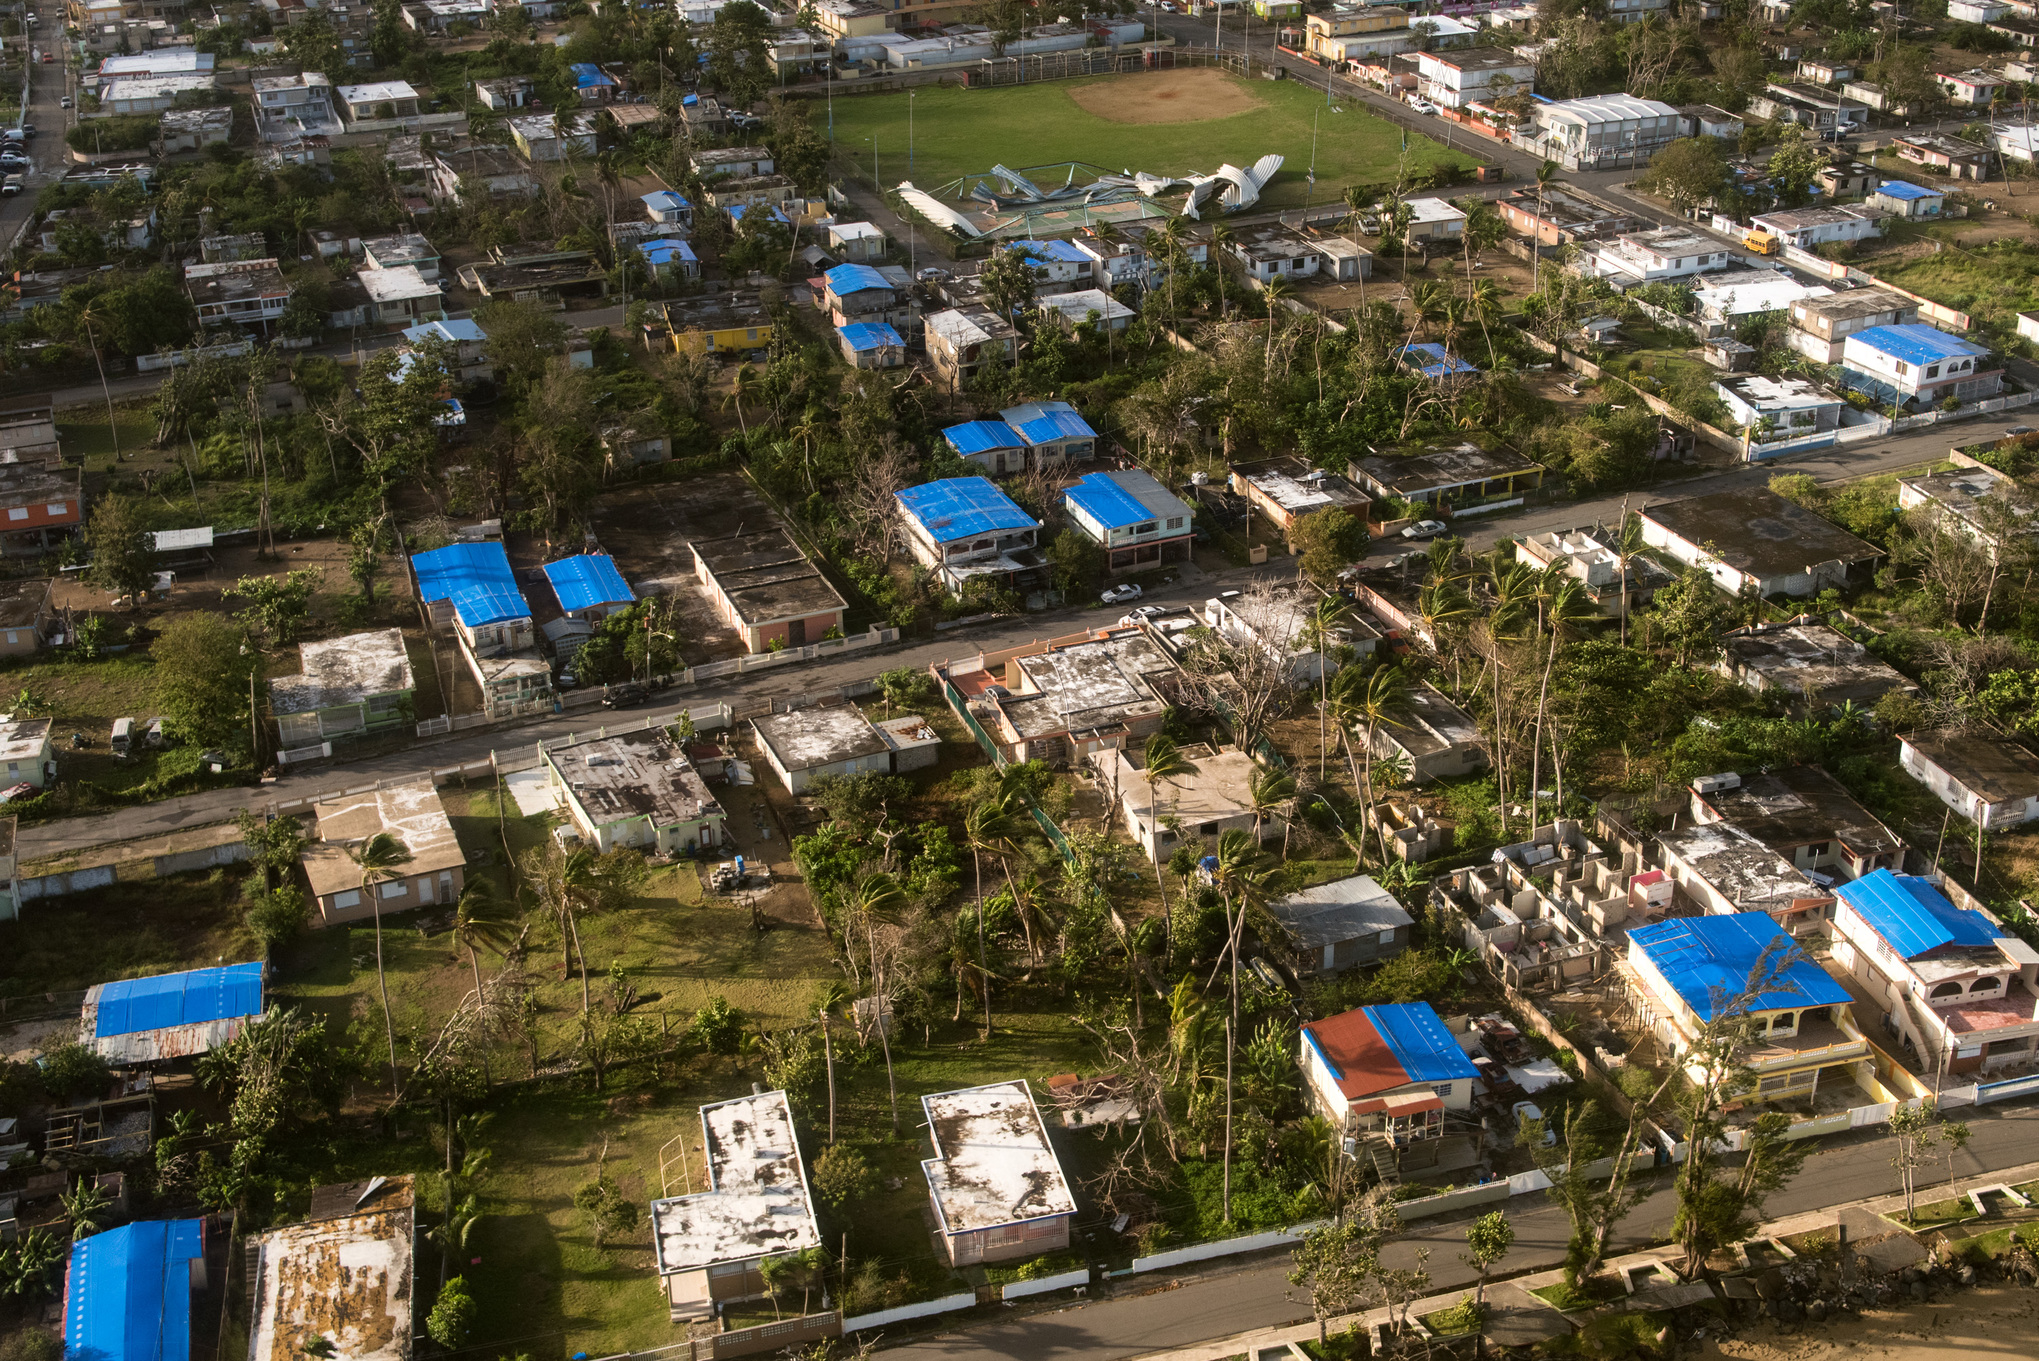
Cuando el huracán María azotó Puerto Rico en septiembre de 2017, la isla quedó súbitamente desconectada: toda su red eléctrica colapsó, cerca del 80 por ciento de los cultivos agrícolas fue destruido y gran parte de la infraestructura de telecomunicaciones quedó prácticamente inutilizada. Las carreteras, los puentes y una importante presa sufrieron graves daños. Las inundaciones destruyeron viviendas y miles de personas se quedaron sin hogar. Los daños económicos fueron colosales, estimados en unos cien mil millones de dólares. La reconstrucción y las reparaciones tras la tormenta se vieron plagadas de obstáculos y aún siguen en curso.
El huracán provocó el apagón más largo de la historia de Estados Unidos—que duró casi un año en algunas zonas—y la red eléctrica de Puerto Rico sigue en mal estado, propensa a cortes habituales en ciudades y pueblos. De los miles de millones de dólares que Washington asignó para la reconstrucción, incluidos 20 mil millones destinados a restablecer la red eléctrica, apenas una parte llegó a Puerto Rico, obstaculizada en gran medida por la deficiente gestión federal bajo la primera administración de Trump.
Puerto Rico, situado en el mar Caribe, flanqueado por la República Dominicana y las Islas Vírgenes, está expuesto a los huracanes—de los cuales María fue un caso especialmente grave. Pero los fenómenos meteorológicos extremos no son los únicos obstáculos a los que se enfrentan los 3,2 millones de habitantes del archipiélago. La espectacular catástrofe del huracán María atrajo la atención de los medios de comunicación, pero Puerto Rico ya se encontraba en medio de una profunda crisis. Los apagones, el acceso desigual al agua potable, el desempleo galopante y el estancamiento habían sido características de la vida en el archipiélago. En este contexto, la tormenta no hizo más que agravar los problemas existentes.
Tras haber soportado una profunda recesión durante diez años, Puerto Rico anunció finalmente en 2015 que no podría hacer frente al pago de cerca de 72 mil millones de dólares de deuda, a lo que se sumaban otros 50 mil millones en obligaciones de pensiones sin financiación. En junio del año siguiente, el Congreso de los Estados Unidos aprobó—y el presidente Barack Obama promulgó—la Ley de Supervisión, Gestión y Estabilidad Económica de Puerto Rico, mejor conocida por sus “optimistas” siglas: PROMESA.
La ley dio lugar a una de las mayores reestructuraciones similares a una quiebra de la historia de Estados Unidos, supervisada por un órgano de control—conocido localmente como La Junta—que concentró la autoridad económica en sus propias manos. Este ente, integrado por siete miembros nombrados por el presidente Obama, asumió el control total de las finanzas de Puerto Rico, con el objetivo de preservar los activos de los tenedores de bonos, al tiempo que ordenaba al gobierno local de San Juan que realizara recortes drásticos, suprimiendo muchos programas sociales y abandonando importantes proyectos de infraestructura. Los resultados han sido transformadores. Desde la perspectiva de la junta de supervisión fiscal, el proceso constituye un éxito, pues la deuda se ha reducido casi a la mitad. Para gran parte de la sociedad puertorriqueña, sin embargo, representa una calamidad: el gasto social ha sido recortado drásticamente y la capacidad de decisión económica ha quedado subordinada a un grupo de personas no electas con sede en Washington.
Diez años después de la promulgación de PROMESA, la junta de supervisión fiscal sigue en funciones. Según la legislación, la condición para la retirada de este organismo es la recuperación fiscal y económica de Puerto Rico. Determinar el momento en que se ha logrado esto sigue siendo una cuestión ambigua, pero está claro que no se consultará a los residentes ni tampoco a los representantes electos de Puerto Rico al respecto. Si no se abordan las condiciones estructurales que llevaron a la promulgación de la ley PROMESA—una arquitectura financiera colonial que fomenta el comportamiento depredador y una constitución que limita radicalmente los poderes soberanos del archipiélago—, la situación en Puerto Rico seguirá deteriorándose.
Orígenes de la emergencia fiscal
La economía política contemporánea de Puerto Rico tiene sus raíces en la historia colonial del territorio, que comenzó con la llegada de los españoles a finales del siglo XV. El archipiélago, compuesto no sólo por la isla de Puerto Rico, sino también por Vieques, Culebra y otras 140 islas pequeñas, islotes y cayos, quedó integrado a una economía imperial articulada inicialmente en torno a la minería y, posteriormente, a la agricultura de plantación. Esta última sustentada principalmente en el cultivo de azúcar y café, llevado a cabo por el trabajo forzado de poblaciones esclavizadas de origen africano. Tras la Guerra Hispano-Estadounidense, España cedió Puerto Rico a Estados Unidos a través del Tratado de París de 1898. Esto supuso una reorganización de las instituciones políticas, la propiedad de la tierra, las relaciones comerciales y la economía del archipiélago, integrándolo de manera cada vez más estrecha a los mercados estadounidenses.
Fue en este contexto cuando el Congreso de los Estados Unidos promulgó la Ley Foraker de 1900, que establecía el gobierno civil y las instituciones económicas del archipiélago, al tiempo que eximía al territorio del impuesto federal sobre la renta (la imposición de dicho impuesto habría supuesto reconocer a Puerto Rico como parte de la Unión) y de otras regulaciones financieras. A partir de 1901, los “Casos Insulares” del Tribunal Supremo de los Estados Unidos establecieron a Puerto Rico como un “territorio no incorporado”, es decir, una jurisdicción que pertenecía a los Estados Unidos, pero que no formaba parte de ellos plenamente y, por lo tanto, estaba sujeta a la amplia autoridad del Congreso en virtud de la Cláusula Territorial. Las políticas monetarias estadounidenses devaluaron la moneda local y los bienes inmuebles, lo que aceleró el despojo de tierras y facilitó las adquisiciones de tierras a gran escala por parte de las empresas azucareras estadounidenses.
En 1917, el Congreso de los Estados Unidos promulgó la Ley Jones-Shafroth, que imponía la ciudadanía estadounidense a los puertorriqueños al tiempo que reforzaba aún más la autoridad del Congreso sobre los asuntos políticos y económicos del archipiélago. Otro efecto importante de la Ley Jones fue la “triple exención fiscal”, que eximía a los bonos del Gobierno puertorriqueño de impuestos a nivel municipal, estatal y federal, lo que los hacía especialmente atractivos para los inversores estadounidenses. La Ley de la Marina Mercante de 1920 limitó aún más la autonomía puertorriqueña al exigir que todo el comercio marítimo entre el archipiélago y Estados Unidos se realizara en buques estadounidenses que cumplieran los requisitos, lo que incrementó considerablemente el coste de la vida.
En los años posteriores a la Segunda Guerra Mundial, el Gobierno federal trató de transformar Puerto Rico en un centro industrial orientado a la exportación. La denominada Operación Bootstrap combinó mano de obra de bajo costo, exenciones fiscales locales, incentivos federales y acceso irrestricto al mercado estadounidense para atraer corporaciones manufactureras, profundizando la integración de la economía puertorriqueña a los circuitos de acumulación de capital de Estados Unidos.
En 1952, el Congreso aprobó la Constitución puertorriqueña, que estableció el Estado Libre Asociado de Puerto Rico (una traducción libre de “Commonwealth of Puerto Rico”) y permitió a los puertorriqueños elegir su propio gobierno local, aunque permaneciendo subordinados a Estados Unidos. Fruto de un amargo conflicto entre los puertorriqueños—muchos de los cuales preferían la independencia o la condición de estado de pleno derecho—, la nueva Constitución también daba prioridad al pago de la deuda frente a cualquier otro gasto. La rápida industrialización trajo consigo el crecimiento económico durante las décadas de 1950 y 1960, pero en la década de 1970 ya mostraba signos de agotamiento. El aumento de los costes laborales, la mayor competencia internacional y la crisis mundial del petróleo afectaron a una economía muy dependiente del petróleo importado, mientras que el desempleo se mantenía persistentemente alto. A medida que el crecimiento se ralentizaba, el Gobierno comenzó a depender de las transferencias federales y del endeudamiento público para mantener las infraestructuras, el empleo y el gasto público.
El artículo 936 del Código de Rentas Internas de Estados Unidos, introducido en 1976, tenía por objeto revitalizar el desarrollo animando a las empresas estadounidenses a establecerse en Puerto Rico. Para ello, permitía a las empresas que cumplieran los requisitos repatriar los beneficios generados en Puerto Rico sin pagar el impuesto federal sobre sociedades, lo que hacía que el archipiélago resultara aún más atractivo para el capital estadounidense—en particular para las industrias intensivas en conocimiento, como la farmacéutica, la fabricación de dispositivos médicos, la electrónica y los servicios financieros—. En cierta medida, la exención fiscal funcionó y, en 1995, la industria manufacturera representaba aproximadamente el 42 por ciento del PIB.
Esto generó más del 30 por ciento del sistema bancario puertorriqueño y representó aproximadamente el 17 por ciento del empleo total. Sin embargo, los beneficios fueron limitados. Los beneficios generados por las empresas acogidas a la Sección 936 estaban controlados en gran medida por empresas estadounidenses y, lo que es más importante, la economía de Puerto Rico se había vuelto cada vez más dependiente de una disposición fiscal federal sobre la que el Gobierno puertorriqueño no ejercía ningún control.
Los gobiernos puertorriqueños habían recurrido al endeudamiento, al menos desde mediados del siglo XX, para financiar infraestructuras y empresas públicas, pero a partir de la década de 1980, la creciente deuda pública pasó a asumir la carga de compensar la disminución de la capacidad fiscal y los déficits presupuestarios persistentes. En la década de los noventa, el gobierno del Partido Nuevo Progresista de Pedro Rosselló intentó estimular la economía y financiar proyectos públicos mediante la contratación de grandes sumas de deuda—aproximadamente 10.500 millones de dólares durante el primer mandato de Rosselló y otros 13.700 millones durante el segundo—pero el endeudamiento público creció más rápido que la economía.
Al llegar al nuevo milenio, el modelo de desarrollo de Puerto Rico se estaba volviendo insostenible. La liberalización del comercio—incluidos los acuerdos de libre comercio como el TLCAN—y el aumento de la competencia internacional debilitaron algunas de las ventajas de las que había dependido la estrategia de industrialización de Puerto Rico. En 1996, el Congreso había iniciado una eliminación gradual de la Sección 936 a lo largo de diez años, ya que los críticos estadounidenses llevaban tiempo argumentando que facilitaba una erosión excesiva de la base impositiva federal; y, aunque la supresión definitiva de dicha disposición en 2006 no provocó por sí sola la crisis económica de Puerto Rico, sí eliminó uno de los pilares centrales en torno a los cuales se había organizado la economía, en un momento en que la industria nacional ya se encontraba sometida a una presión creciente por la globalización. Ese año, Puerto Rico entró en recesión.
En lugar de desarrollar un sistema tributario capaz de generar ingresos suficientes para sustituir los beneficios en declive asociados al modelo de desarrollo existente, el acceso a los mercados financieros sustituyó cada vez más a la capacidad fiscal y al desarrollo económico, y se emitieron bonos con mayor frecuencia para cubrir déficits de funcionamiento, refinanciar obligaciones existentes y hacer frente al servicio de las deudas anteriores. La Corporación de Financiación del Impuesto sobre las Ventas de Puerto Rico (COFINA), creada a raíz de la recesión para emitir bonos “extraconstitucionales”, personificó esta transformación al titulizar los futuros ingresos por el impuesto sobre las ventas, convirtiendo de hecho los futuros flujos de ingresos públicos en activos financieros que podían venderse a los inversores a cambio de financiación inmediata.
La triple exención fiscal de Puerto Rico facilitó aún más este proceso al mantener una fuerte demanda de sus bonos entre los inversores estadounidenses. En consecuencia, las instituciones financieras, los suscriptores de bonos, las agencias de calificación crediticia, las aseguradoras y, finalmente, los fondos de cobertura asumieron un papel cada vez más importante en la gobernanza fiscal de Puerto Rico. A medida que se deterioraba la solvencia de Puerto Rico, el endeudamiento se encarecía cada vez más y una parte cada vez mayor de los recursos públicos se destinaba al pago de las obligaciones existentes.
Dado que los puertorriqueños son ciudadanos estadounidenses y pueden desplazarse libremente entre el archipiélago y los Estados Unidos, la migración se presentó rápidamente como una respuesta al aumento del desempleo y a las medidas de austeridad. El consiguiente descenso de la población fue tanto una consecuencia de la crisis como un factor que la agravó. La salida de residentes en edad de trabajar y de profesionales redujo la base impositiva, debilitó el consumo interno y ejerció una presión adicional sobre las finanzas públicas, generando un círculo vicioso entre la contracción económica, la migración, la disminución de los ingresos y el endeudamiento.
Cuando Alejandro García Padilla asumió el cargo en 2013, la deuda de Puerto Rico ascendía a 67 mil millones de dólares y las obligaciones con los fondos de pensiones sumaban otros 50 mil millones. A medida que los inversores municipales convencionales se mostraban cada vez más reacios a conceder préstamos al Gobierno, Puerto Rico pasó a depender en mayor medida de inversores de alto riesgo, como los fondos de cobertura. A medida que la crisis se agravaba, los ingresos seguían disminuyendo y al Gobierno le resultaba cada vez más difícil cumplir con sus obligaciones básicas. La respuesta de las agencias de calificación crediticia fue rebajar la calificación de la deuda de Puerto Rico, y Moody’s, Fitch Ratings y Standard & Poor’s acabaron situando sus bonos en territorio especulativo, o “basura”. Estas rebajas limitaron aún más el acceso de Puerto Rico al crédito, lo que aumentó sus costes de financiación e intensificó las presiones fiscales. A medida que las inversiones se paralizaban, aumentaron los incentivos y exenciones fiscales para las empresas en un intento por detener la hemorragia. En 2004, existían aproximadamente cuarenta leyes de exención fiscal para el sector privado; en 2020, tras más de una década de crisis, había más de noventa leyes de exención fiscal, lo que limitaba un flujo sustancial de ingresos para el Gobierno.
La magnitud de la crisis se hizo pública finalmente cuando, el 29 de junio de 2015, el gobernador García Padilla declaró que la deuda del archipiélago era “imposible de pagar”. La deuda, que en aquel momento ascendía aproximadamente a 72 mil millones de dólares, se distribuía en cuatro categorías: bonos de obligación general respaldados por el Estado Libre Asociado de Puerto Rico; bonos respaldados por el impuesto sobre las ventas emitidos por la COFINA; obligaciones de empresas públicas, como la Autoridad de Energía Eléctrica de Puerto Rico (PREPA); y deudas asociadas a municipios y otras entidades. Todavía pasarían algunos meses antes de que comenzaran los impagos. El 1 de mayo, Puerto Rico incurrió en impago de bonos por valor de 442 millones de dólares. A este le siguió un segundo impago importante el 1 de junio, cuando el Gobierno no pudo reembolsar 2 mil millones de dólares.
Deuda pública
La deuda de Puerto Rico se había estructurado, desde el principio, de tal manera que las posibilidades de reembolso eran escasas: gran parte de la deuda del territorio se generó a través de instrumentos financieros complejos y, a menudo, abusivos. Tal y como ha demostrado el Action Center on Race and the Economy, aproximadamente 36 mil millones de dólares de los más de 70 mil millones de deuda no corresponden al préstamo original, sino a los intereses acumulados sobre tan solo 4 300 millones de dólares en bonos de revalorización de capital suscritos por bancos de Wall Street. Los bonos de revalorización de capital, al igual que los préstamos rápidos, aplazan el pago de cualquier interés—a tipos que superan el 700 por ciento en el caso de Puerto Rico—hasta alcanzar el vencimiento final. Otras prácticas financieras abusivas incluyeron esquemas de refinanciación de tipo “scoop-and-toss”, deuda a tipo variable o hipotecas de tipo ajustable, permutas de tipos de interés y valores a tipo de subasta, todos los cuales permitieron que las obligaciones de intereses se incorporaran al nuevo capital a lo largo del tiempo. Estos mecanismos ampliaron los plazos de amortización más allá de lo que permitía la Constitución puertorriqueña, al tiempo que aumentaban significativamente el pasivo total, incorporando una inestabilidad fiscal a largo plazo en la estructura de la deuda.
Los bancos de Wall Street, las entidades financieras, los fondos de cobertura y los bufetes de abogados desempeñaron un papel decisivo a la hora de configurar la magnitud y la estructura del endeudamiento de Puerto Rico, y se beneficiaron de su expansión. Los bancos cobraron comisiones sustanciales y refinanciaron repetidamente las obligaciones de formas que generaban ganancias inmediatas para las entidades financieras, al tiempo que agravaban la exposición a largo plazo de Puerto Rico. ReFund America estima que UBS, Citigroup, Goldman Sachs y Barclays han obtenido 1.600 millones de dólares en comisiones por las operaciones de “scoop and toss” de Puerto Rico desde el año 2000, una cantidad que ahora forma parte de la deuda pendiente de Puerto Rico.
Posteriormente, los fondos de cobertura adquirieron bonos en dificultades con importantes descuentos y se posicionaron para obtener acuerdos favorables a través de litigios. Tal y como ha documentado la organización de investigación y activismo Hedge Clippers, incluso tras la devastación causada por el huracán María en 2017, los fondos de cobertura presionaron al Gobierno puertorriqueño para que diera prioridad al pago de la deuda, argumentando que los fondos federales de ayuda en caso de catástrofes podían utilizarse para ese fin. La deuda pública se convirtió en un mecanismo de extracción, transfiriendo riqueza al exterior mientras se dejaba que el archipiélago absorbiera las consecuencias sociales y económicas de los ajustes estructurales impuestos para pagarla.
Puerto Rico carecía de muchas de las competencias políticas y jurídicas de las que disponen los Estados soberanos a la hora de intentar responder a esta crisis económica. En 1984, el Congreso había modificado el Código de Quiebras para excluir explícitamente a Puerto Rico y a sus corporaciones públicas de las protecciones de quiebra municipal del Capítulo 9. Al no tener acceso al Capítulo 9, las corporaciones públicas de Puerto Rico, fuertemente endeudadas, no podían solicitar una reestructuración de sus obligaciones supervisada por los tribunales ni obtener las protecciones frente a la ejecución de los acreedores que ofrece la quiebra municipal.
Esta exclusión, que limitaba la capacidad del territorio para reestructurar sus deudas, había adquirido cada vez más importancia a medida que la crisis fiscal se agravaba a partir de 2006. El Gobierno de San Juan promulgó su propia ley de reestructuración en 2014, pero fue rápidamente anulada por el Tribunal Supremo de los Estados Unidos en 2016, al sostener que el Código Federal de Quiebras prevalecía sobre la legislación local. El Tribunal razonó que Puerto Rico no podía legislar en un ámbito reservado al Congreso, a pesar de que se le excluyera de las protecciones de ese mismo marco federal.
Esta decisión puso de manifiesto una contradicción fundamental en el estatuto jurídico de Puerto Rico. El territorio no es un estado y, por lo tanto, carece de autoridad soberana y de protecciones clave; sin embargo, se le trata como a un estado a efectos de determinadas cuestiones federales. El contraste con Detroit ilustra las consecuencias prácticas de esta relación colonial. Ante unas deudas de aproximadamente 18 mil millones de dólares, Detroit recibió autorización del estado de Míchigan para declararse en quiebra municipal al amparo del Capítulo 9 en 2013, lo que le permitió reestructurar sus obligaciones mediante un proceso judicial federal establecido.
Puerto Rico y sus corporaciones públicas, por el contrario, habían quedado expresamente excluidos de ese mismo mecanismo y, tal y como estableció el caso del Tribunal Supremo, no podían crear un proceso de reestructuración alternativo por su cuenta. Solo el Congreso podía resolver este punto muerto, ya fuera ampliando las protecciones concursales existentes o creando un nuevo marco jurídico. Con la creación de PROMESA, optó por lo segundo.
La Junta
La ley PROMESA no solo creó un mecanismo para reestructurar la deuda de Puerto Rico, sino que instauró un nuevo centro de autoridad política que se situaba por encima de las instituciones del propio gobierno electo de Puerto Rico. A La Junta, compuesta por siete miembros, se le otorgaron amplios poderes para certificar planes fiscales y presupuestos, revisar la legislación y los contratos públicos, exigir información a los organismos públicos y, lo que es más importante, obligar al gobierno puertorriqueño a cumplir con los requisitos de la ley PROMESA. El artículo 108 de la ley PROMESA prohíbe explícitamente al gobernador y a la Asamblea Legislativa de Puerto Rico ejercer “control, supervisión, vigilancia o revisión” sobre la junta. Cuidadosamente aislada de los mecanismos habituales de rendición de cuentas democrática y supervisión local, la ley PROMESA sentó así las bases institucionales de un gobierno paralelo, autorizado por el Gobierno federal, capaz de anular decisiones fiscales y presupuestarias clave tomadas por las instituciones elegidas de Puerto Rico.
La ubicación geográfica en la que surgió la junta de supervisión reflejaba en cierta medida esta relación, ya que no surgió en San Juan. El 30 de septiembre de 2016, sus siete miembros se reunieron para celebrar su primera sesión pública en la ciudad de Nueva York, a más de mil millas del archipiélago que se les había encomendado supervisar. Durante la reunión, que fue interrumpida por manifestantes, el órgano de vigilancia ordenó al gobernador García Padilla que presentara un nuevo plan fiscal—en un plazo de semanas—que cumpliera con las directrices establecidas por sus integrantes.
Era difícil pasar por alto los ecos coloniales: un órgano no elegido, creado por el Congreso y reunido en Manhattan, estaba determinando los parámetros fiscales dentro de los cuales tendría que operar el gobierno elegido de Puerto Rico. La junta acabaría por establecer una presencia física en Puerto Rico, pero su autoridad procedía de Washington D. C., y no de la legislación puertorriqueña, de los votantes puertorriqueños ni del consentimiento de la Asamblea Legislativa de Puerto Rico.
El Título III de la ley PROMESA constituyó el otro pilar fundamental de esta nueva arquitectura de gobierno al establecer el mecanismo jurídico para la reestructuración de la deuda de Puerto Rico en el marco del sistema judicial federal de Estados Unidos Basándose en elementos de los capítulos 9 y 11 del Código de Quiebras de Estados Unidos, creó un régimen territorial de quiebra específico en el que solo la junta de supervisión tiene la autoridad para iniciar procedimientos y aprobar las condiciones de reestructuración. En mayo de 2017, el presidente del Tribunal Supremo, John Roberts, nombró a la jueza Laura Taylor Swain para supervisar los procedimientos del Título III, actuando en nombre de Puerto Rico y de varios de sus organismos. Rápidamente se convirtió en la reestructuración del sector público más grande y costosa de la historia de Estados Unidos.
El 4 de febrero de 2019, la jueza Taylor Swain aprobó el acuerdo de COFINA y confirmó su plan de reestructuración, lo que la convirtió en una de las mayores reestructuraciones de bonos municipales de la historia de Estados Unidos. Así, unos días más tarde, la antigua deuda de COFINA, por un valor de 17 600 millones de dólares, se canjeó por 12 20 millones de dólares en nuevos bonos de COFINA, que se dividieron en varios bonos con intereses corrientes y bonos de revalorización del capital, cuyos pagos globales vencerían en las próximas décadas, los últimos de ellos en 2058. El plan de ajuste de COFINA implica pagos por un total de 32 300 millones de dólares a lo largo de 40 años, lo que exige prorrogar durante ese mismo período el impuesto sobre las ventas y el consumo de Puerto Rico—el más elevado de cualquier jurisdicción estadounidense.
Casi cinco años después, en enero de 2022, la jueza Taylor Swain confirmó el Plan de Ajuste del Estado Libre Asociado de Puerto Rico para reestructurar 33 mil millones de dólares en pasivos contra sí mismo, la Autoridad de Edificios Públicos y el Sistema de Jubilación de los Empleados; y redujo los pasivos por pensiones de más de 55 mil millones de dólares a 7 mil millones. La Iniciativa de Responsabilidad Pública estimó que, en la reestructuración, los fondos de cobertura obtuvieron 1.100 millones de dólares de beneficio.
El plan de ajuste incluye pagos en efectivo por valor de 7 mil millones de dólares destinados a los fondos de cobertura, procedentes de los ahorros generados por las medidas de austeridad impuestas por la junta de supervisión en los años anteriores. Estas medidas de austeridad incluyen recortes de las pensiones del 8,5 por ciento para todos los jubilados cuya pensión mensual supere los 1.500 dólares. Si se suman a los recortes en las prestaciones de los empleados en activo, el plan de ajuste supone una reducción total del gasto en pensiones del 19,3 por ciento.
Cientos de abogados, consultores, asesores y analistas financieros de más de treinta empresas participaron en el proceso, cuyos honorarios fueron sufragados por los contribuyentes puertorriqueños. Cada parte implicada contó con sus propios equipos de expertos jurídicos y financieros. Las empresas de consultoría, como McKinsey, desempeñaron un papel fundamental en el análisis de los presupuestos, la elaboración de planes fiscales, la negociación con los acreedores, la coordinación de los procedimientos, la redacción de la legislación y el diseño de intervenciones políticas que iban mucho más allá de la reestructuración de la deuda. Desde 2017 se han gastado más de 1.500 millones de dólares en estos profesionales, y las estimaciones de Espacios Abiertos sitúan el total por encima de los 2 mil millones de dólares. La mayor parte de estos fondos ha ido a parar a empresas con sede en Estados Unidos.
Es importante destacar que todo esto ocurrió en contra de los deseos expresos de los políticos locales, los actores gubernamentales y las organizaciones de la sociedad civil, que impugnaron repetidamente la autoridad de la junta ante los tribunales, sin éxito. De hecho, cada proceso judicial, ya fuera ante los tribunales de distrito de Estados Unidos o ante el Tribunal Supremo, no hizo más que ampliar aún más el poder del órgano, permitiéndole consolidar su control sobre la política fiscal y aislarla aún más de las demandas de la sociedad civil y del Gobierno. En conjunto, estas decisiones hicieron algo más que resolver disputas jurídicas aisladas; afianzaron una nueva distribución del poder.
Austeridad
Las versiones dominantes sobre PROMESA, incluidas las de los antiguos miembros de la junta, presentan la intervención federal como un ajuste de cinturón difícil pero necesario, al servicio de la recuperación del crecimiento tras décadas de estancamiento y mala gestión fiscal. Según esta versión, la buena labor de la junta de control ha permitido proteger las pensiones, restablecer la disciplina fiscal y volver a situar la economía de Puerto Rico cerca de la estabilidad. Sin embargo, lo que estas narrativas optimistas suelen omitir es cualquier reconocimiento de los costes sociales que ha acarreado el proceso en curso de la ley PROMESA.
Entre 2019 y 2023, La Junta vetó o intentó anular trece leyes promulgadas por el Gobierno puertorriqueño que consideraba contrarias a sus objetivos fiscales, incluidas medidas relacionadas con el seguro médico, los salarios y prestaciones del sector público, las ayudas por la pandemia para los trabajadores sanitarios, las pensiones y la reforma laboral. Las consecuencias han sido de gran alcance. Desde 2006, han cerrado 673 colegios públicos y la Universidad de Puerto Rico ha sufrido profundos recortes; en 2022, el presupuesto de la universidad se había reducido en un 56 por ciento con respecto a la cifra anterior a PROMESA. Las tasas de matrícula casi se han triplicado.
En 2019, la junta de supervisión exigió reformas sanitarias que redujeran el gasto previsto en 638 millones de dólares anuales para el ejercicio fiscal de 2024. Estos objetivos implicaban un ahorro acumulado de aproximadamente 1.800 millones de dólares entre los ejercicios fiscales de 2020 y 2024. Aunque esos recortes nunca llegaron a aplicarse a la escala inicialmente prevista, la pandemia de COVID-19 y la ampliación temporal del financiamiento federal a través de Medicaid aliviaron significativamente las presiones presupuestarias sobre el sistema de salud, lo que llevó a la junta a moderar sus objetivos de austeridad. Sin embargo, el sistema sanitario de Puerto Rico sigue enfrentando una considerable incertidumbre fiscal, particularmente ante la posibilidad de que disminuyan los fondos federales extraordinarios.
Este año, los responsables gubernamentales advirtieron de que se acercaban a un precipicio fiscal que dejaría al Gobierno incapaz de sufragar los servicios básicos de Medicare si el Congreso no prorrogaba la financiación. Los ayuntamientos también se enfrentaron a recortes por valor de 900 millones de dólares entre 2016 y 2026, lo que ha llevado a cuarenta y tres de ellos a la quiebra. Algunos gobiernos locales han perdido hasta el 60 por ciento de sus presupuestos, todo ello mientras lideraban las respuestas ante desastres como las continuas tormentas, huracanes y terremotos, así como la pandemia de COVID-19.
La Autoridad de Energía Eléctrica de Puerto Rico (PREPA),famosa por los apagones en todo el archipiélago, ha sido uno de los principales objetivos de La Junta. Desde su creación, este organismo había dejado clara su intención de privatizar esta empresa pública. “Solo la privatización permitirá a la PREPA atraer las inversiones que necesita para reducir los costes y proporcionar un suministro eléctrico más fiable”, escribieron cuatro miembros del órgano de vigilancia fiscal en un artículo de opinión publicado en el Wall Street Journal en junio de 2017. El organismo contrató a McKinsey para elaborar planes detallados de privatización “respaldados por modelos financieros y la participación del mercado”. Desde que comenzó la privatización en 2021, las facturas de electricidad han aumentado un 40 por ciento, mientras que las tarifas del agua han subido un 30 por ciento. Al mismo tiempo, se han destinado 1.500 millones de dólares al pago a los tenedores de bonos de la PREPA. La transformación de la empresa de servicios públicos se ha caracterizado por la controversia, los conflictos de intereses, los fallos persistentes en el servicio, los apagones rotativos y la escasez de agua, lo que ha obligado a los puertorriqueños a pagar más por unos sistemas eléctricos y de agua cada vez menos fiables.
A medida que se han reducido los servicios públicos, se ha promovido a Puerto Rico como centro financiero extraterritorial. En virtud de la Ley 60 de 2019, el gobierno local ha ofrecido ventajas fiscales extraordinarias a particulares y empresas dispuestos a trasladarse al archipiélago o a estructurar sus actividades empresariales a través de él. Bancos internacionales, sociedades de capital riesgo, gestores de patrimonios, fondos de inversión alternativos, aseguradoras cautivas internacionales, inversores en criptomonedas y más de cinco mil personas con un elevado patrimonio se han beneficiado de estos incentivos. El sector de los servicios financieros ha celebrado este cambio como prueba de que Puerto Rico está “abierto a los negocios”.
Diez años después
La ley PROMESA no establece una fecha fija para la disolución de la junta de control, pero el artículo 209 de la ley estipula que la junta dejará de existir una vez que Puerto Rico demuestre un acceso adecuado a los mercados de crédito a corto y largo plazo a tipos de interés razonables. El Gobierno también está obligado a cerrar al menos cuatro ejercicios fiscales consecutivos con presupuestos equilibrados. Mientras tanto, diez años después de su llegada a San Juan, la junta sigue certificando presupuestos, supervisando planes fiscales, revisando la legislación y autorizando la privatización de los servicios públicos.
Cuando finalmente se retire, como algún día deberá hacerlo, ¿en qué medida recuperarán los puertorriqueños el control de su propia economía y de sus propios procesos políticos y jurídicos? Algunas áreas de la toma de decisiones fiscales volverán inevitablemente al Gobierno puertorriqueño, pero ¿supondrá esto el restablecimiento de la soberanía política y económica? A falta de un cambio estructural, Puerto Rico seguiría estando, como lo ha estado durante mucho tiempo, sujeto a los poderes plenarios del Congreso y sin control soberano sobre muchos de los acuerdos jurídicos y económicos que contribuyeron a provocar la crisis económica en primer lugar.
Es probable que los cierres de colegios, las subidas de las matrículas, el deterioro de los servicios públicos, los apagones persistentes, la desinversión municipal y la reorientación de los recursos públicos hacia consultores y acreedores—medidas promulgadas durante la ley PROMESA—perduren más allá de la propia Junta de Control. Esto se debe, en parte, a que las obligaciones de servicio de la deuda continuarán durante décadas, ya que el Gobierno sigue renunciando a ingresos sustanciales a través de los incentivos y exenciones fiscales que siempre han sido fundamentales para su estrategia de desarrollo económico, pero con un nuevo énfasis en los servicios financieros y en la reubicación de inversores acaudalados en el archipiélago. La extraordinaria emigración hacia Estados Unidos desde 2006 plantea un reto adicional. Aunque la intensidad de la emigración se ha ralentizado, la población sigue disminuyendo, lo que genera nuevos problemas para el crecimiento.
El futuro bienestar socioeconómico de Puerto Rico tras la disolución de la junta de control no depende únicamente de su capacidad para incrementar el gasto público, sino de su aptitud para estructurar un modelo fiscal y de desarrollo que genere recursos orientados al interés colectivo, superando la dinámica de austeridad para los residentes e incentivos para el capital móvil. La ley PROMESA puso al descubierto las formas contemporáneas de gobernanza colonial estadounidense, pero también generó una década de resistencia por parte de los puertorriqueños, que se han negado a aceptar que este sistema sea normal, necesario o justo. La capacidad de recuperar la capacidad de decidir colectivamente cómo se recaudan, distribuyen e invierten los recursos públicos determinará lo que suceda después de la Junta.
Archivado bajo
Further Reading
Lecciones de Brady
Un ambicioso programa de reestructuración de la deuda ayudó a los países a recuperarse de la "década perdida": ¿podría volver a ser de ayuda hoy en día?
Síndrome de Miami
Facciones en competencia debaten el futuro de Cuba ante la catástrofe en curso
Another Lost Decade?
The systemic character of the global periphery debt crisis.
Further Reading
Lecciones de Brady
Un ambicioso programa de reestructuración de la deuda ayudó a los países a recuperarse de la "década perdida": ¿podría volver a ser de ayuda hoy en día?
Como siempre, la década de los 70s sigue teniendo un gran peso. El trauma económico y político de aquellos años ha proyectado una larga sombra...
Síndrome de Miami
Facciones en competencia debaten el futuro de Cuba ante la catástrofe en curso
La anticipación define a Miami. La ciudad se desarrolló a principios del siglo XX en un terreno inhabitable. Fue construida sobre islas dragadas del océano...

Another Lost Decade?
The systemic character of the global periphery debt crisis.
Contrary to common beliefs on fiscal fundamentals, the current debt crisis in the global periphery demonstrates that the solvency of sovereign states is determined by...