17 de setembro de 2026
Análises
Dez anos de ajuste
Expropriação financeira e colonialismo em Porto Rico
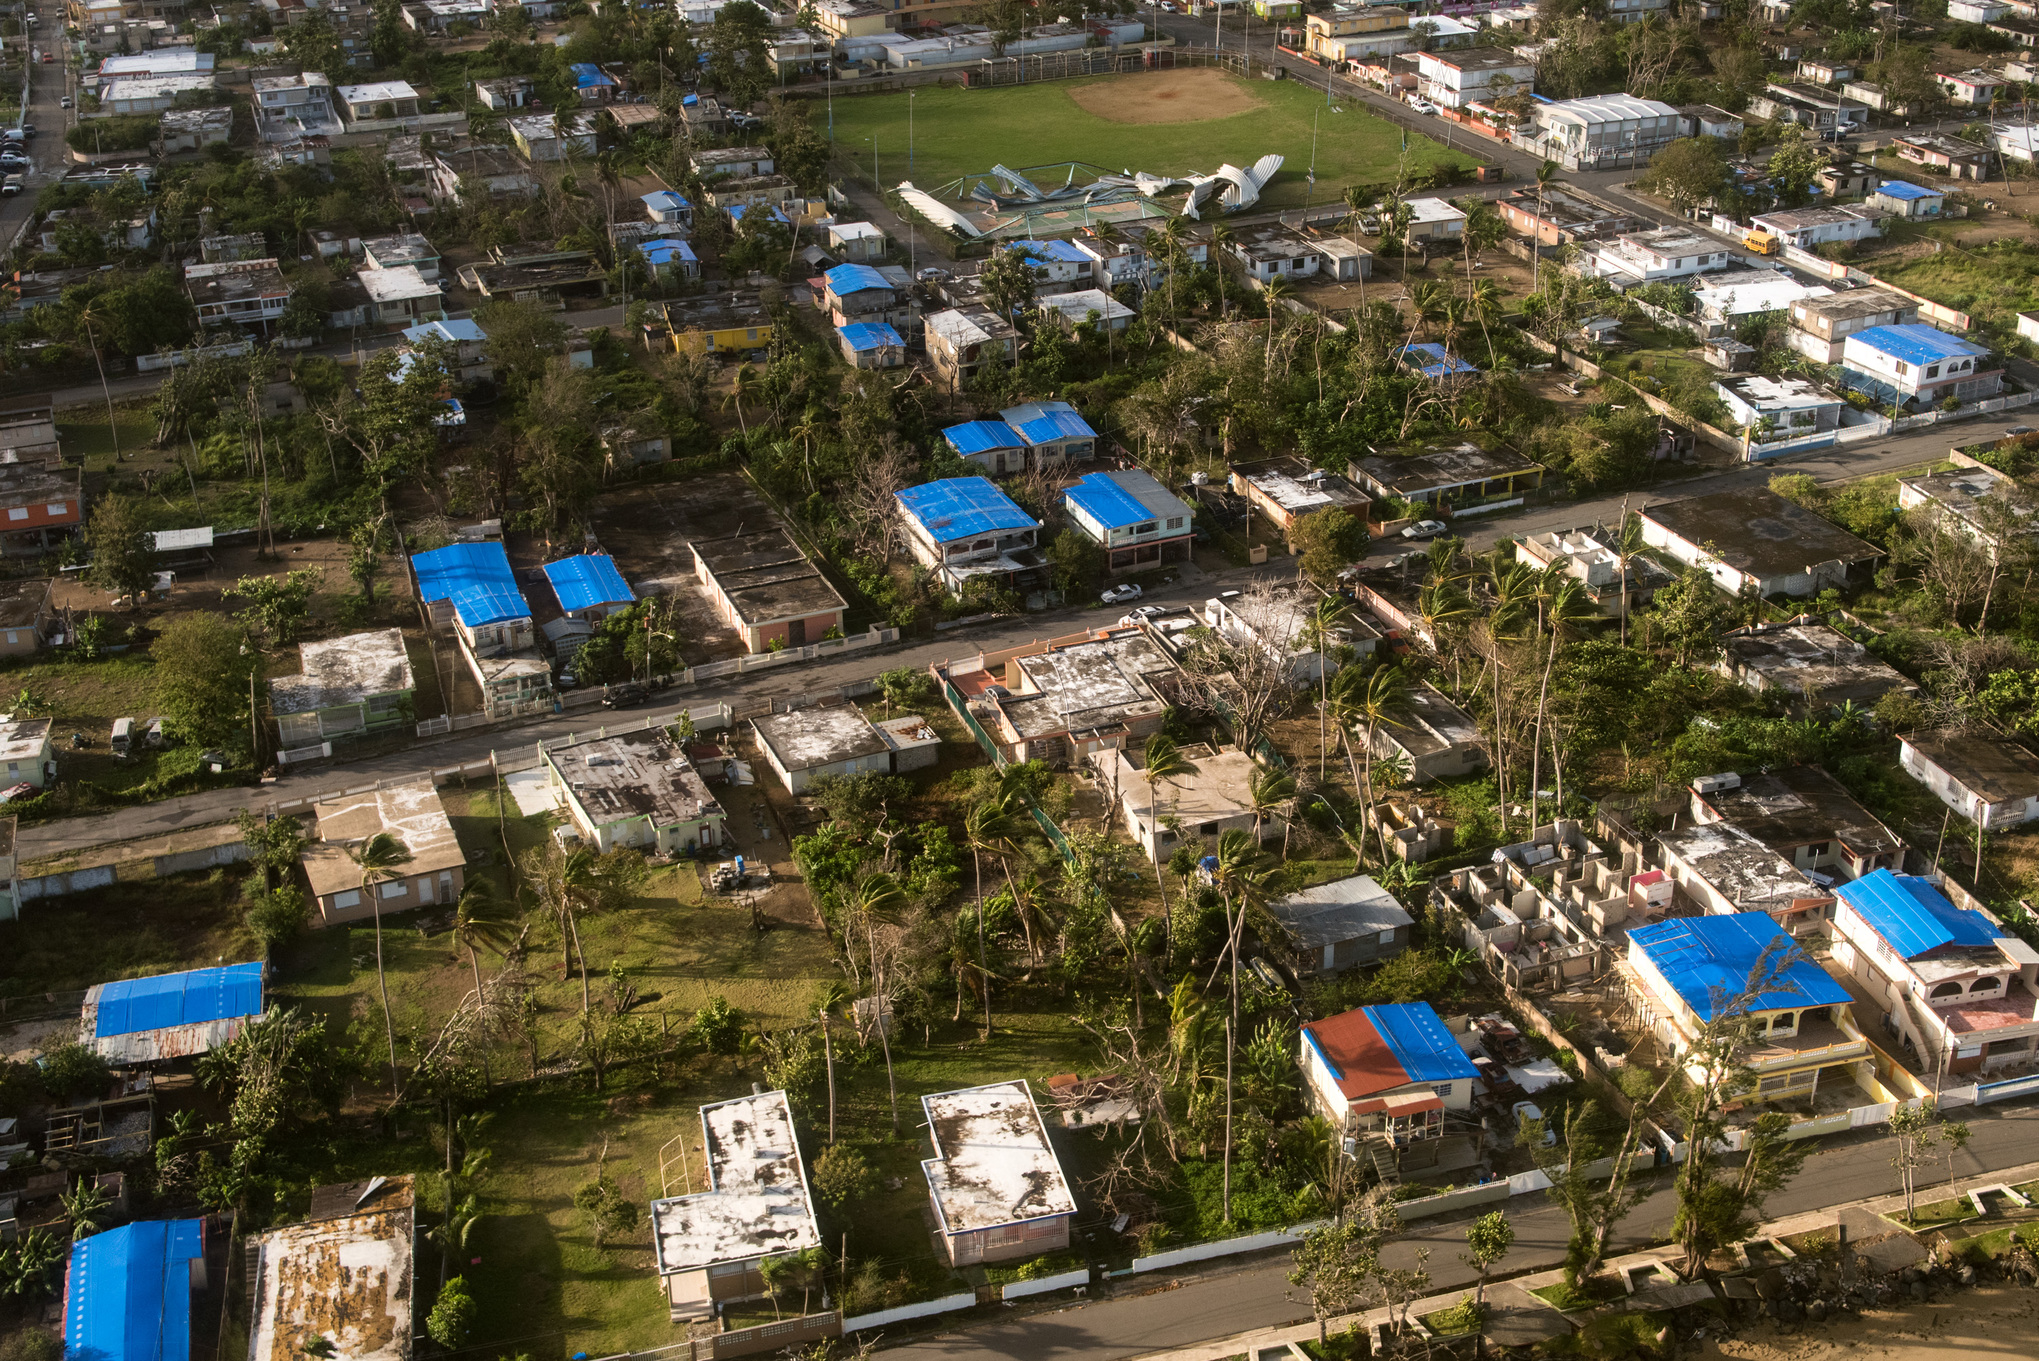
Quando o furacão María atingiu Porto Rico em setembro de 2017, seus ventos derrubaram a rede elétrica do território, destruíram 80% das safras agrícolas e danificaram 95% das redes de telefonia celular, além de 85% dos cabos aéreos de telefone e internet. Estradas, pontes e uma grande barragem foram gravemente danificadas, casas destruídas e milhares de pessoas ficaram desabrigadas. Os danos econômicos, estimados em cerca de US$ 100 bilhões, foram colossais. A reconstrução e os reparos após a tempestade enfrentaram inúmeros obstáculos e ainda estão em andamento. O furacão provocou o mais longo apagão da história dos EUA—que durou quase um ano em algumas áreas—e a rede elétrica permanece em estado de degradação, propensa a interrupções regulares em cidades e municípios. Dos bilhões de dólares em fundos alocados por Washington para a reconstrução, incluindo US$ 20 bilhões para a rede elétrica, pouco chegou a Porto Rico, resultado, em grande parte, da resposta federal mal conduzida durante o primeiro governo Trump.
Porto Rico, situado no Mar do Caribe, vizinho da República Dominicana e das Ilhas Virgens, está exposto a furacões, mas os eventos climáticos extremos não são os únicos obstáculos enfrentados pelos 3,2 milhões de residentes do arquipélago. A catástrofe do furacão María atraiu a atenção da mídia. No entanto, Porto Rico já se encontrava em meio a uma crise profunda. Apagões, acesso desigual à água potável, desemprego galopante e estagnação vinham marcando a vida na região, e a tempestade apenas agravou os problemas já existentes.
Depois de passar por uma recessão profunda durante dez anos, Porto Rico finalmente anunciou que não teria condições de saldar cerca de US$ 72 bilhões em dívidas em 2015, além de ter US$ 50 bilhões em obrigações previdenciárias não capitalizadas. Em junho do ano seguinte, o Congresso dos EUA aprovou, e o presidente Obama sancionou, a Lei de Supervisão, Gestão e Estabilidade Econômica de Porto Rico, conhecida pela sigla otimista PROMESA.
A lei levou a uma das maiores reestruturações de falência ou concordata da história dos EUA, sendo supervisionada por um conselho de controle não eleito—conhecido localmente como La Junta [A Junta]—que concentrou a autoridade econômica em suas próprias mãos. Esse conselho, para o qual o presidente Barack Obama nomeou sete membros, assumiu o controle total das finanças de Porto Rico, trabalhando para preservar os ativos dos detentores de títulos enquanto instruía o governo em San Juan a fazer cortes drásticos, destruindo muitos programas sociais e abandonando grandes projetos de infraestrutura. Os resultados foram significativos: um sucesso nos termos estabelecidos pelo conselho, na medida em que a dívida foi reduzida em quase metade; e uma calamidade para a maioria dos habitantes de Porto Rico, pois os gastos sociais foram drasticamente reduzidos e a tomada de decisões econômicas ficou completamente subordinada a um círculo não eleito em Washington.
Dez anos após a promulgação da PROMESA, o conselho permanece em vigor. De acordo com a legislação, a condição para sua saída é a recuperação fiscal e econômica de Porto Rico. Como determinar quando isso terá sido alcançado continua uma questão em aberto, mas está claro que nem os residentes nem os representantes eleitos de Porto Rico serão consultados sobre o assunto. A situação em Porto Rico continuará a se deteriorar, a menos que sejam resolvidas as condições estruturais que levaram à promulgação da PROMESA, uma arquitetura financeira colonial que incentiva comportamentos predatórios e uma constituição que limita radicalmente os poderes soberanos do arquipélago.
A origem da emergência fiscal
A economia política contemporânea de Porto Rico tem raízes na história colonial do território, que começou com a chegada dos espanhóis no final do século XV. O arquipélago, composto por Vieques, Culebra e outras 140 pequenas ilhas e recifes, foi incorporado a uma economia imperial, baseada na mineração e, posteriormente, na agricultura de plantação, sobretudo no cultivo de açúcar e café, realizado por escravos africanos. Após a Guerra Hispano-Americana, a Espanha cedeu Porto Rico aos EUA nos termos do Tratado de Paris de 1898. Isso implicou uma reorganização das instituições políticas, da propriedade fundiária, das relações comerciais e da economia, integrando cada vez mais Porto Rico aos mercados estadunidenses.
Nesse contexto, o Congresso dos Estados Unidos promulgou a Lei Foraker de 1900, estabelecendo o governo civil e as instituições econômicas do arquipélago, ao mesmo tempo em que o isentava do imposto de renda federal (a criação do imposto de renda federal teria significado o reconhecimento de Porto Rico como parte da União) e de outras regulamentações financeiras. A partir de 1901, os “Casos Insulares” da Suprema Corte dos EUA definiram Porto Rico como um “território não incorporado”, ou seja, uma jurisdição pertencente aos EUA, mas não integralmente parte deles e, portanto, sujeita à ampla autoridade do Congresso nos termos da Cláusula Territorial. As políticas monetárias dos EUA desvalorizaram a moeda local e o mercado imobiliário, acelerando a expropriação de terras e facilitando aquisições em grande escala por parte das empresas açucareiras estadunidenses.
Em 1917, o Congresso dos EUA promulgou a Lei Jones-Shafroth, que impôs a cidadania estadunidense aos porto-riquenhos, ao mesmo tempo em que fortaleceu ainda mais a autoridade do Congresso sobre os assuntos políticos e econômicos do arquipélago. Outro efeito importante da Lei Jones foi a “tripla isenção tributária”, que isentava os títulos do governo porto-riquenho de tributação nos níveis municipal, estadual e federal, tornando-os particularmente atraentes para investidores. A Lei da Marinha Mercante de 1920 limitou ainda mais a autonomia porto-riquenha ao exigir que todo o comércio marítimo entre o arquipélago e os EUA fosse realizado em embarcações dos EUA qualificadas, o que aumentou consideravelmente o custo de vida.
Nos anos seguintes à Segunda Guerra Mundial, o governo federal buscou transformar Porto Rico em um polo industrial voltado para a exportação. A Operação Bootstrap, cujo nome era bastante apropriado, combinou mão de obra barata, isenções fiscais locais, incentivos federais e acesso irrestrito aos mercados dos EUA em benefício das corporações do território.
Em 1952, o Congresso aprovou a Constituição porto-riquenha, que estabeleceu o Estado Livre Associado de Porto Rico e permitiu que os porto-riquenhos elegessem seu próprio governo local, mantendo-se, porém, subordinados aos Estados Unidos. Fruto de um conflito acirrado entre os porto-riquenhos—muitos dos quais preferiam a independência ou a integração direta como estado—, a nova constituição também priorizou o pagamento da dívida em detrimento de qualquer outra despesa.
A rápida industrialização trouxe crescimento econômico durante as décadas de 1950 e 1960, mas, nos anos 1970, já dava sinais de esgotamento. O aumento dos custos de mão de obra, a intensificação da concorrência internacional e a crise global do petróleo afetaram uma economia altamente dependente do petróleo importado, enquanto o desemprego permanecia persistentemente alto. À medida que o crescimento desacelerava, o governo passou a contar com transferências federais e empréstimos públicos para sustentar a infraestrutura, o emprego e os gastos públicos.
A Seção 936 do Código Tributário Interno dos EUA, introduzida em 1976, buscava revitalizar o desenvolvimento, incentivando empresas norte-americanas a se estabelecerem em Porto Rico. Para isso, permitiu que empresas qualificadas repatriassem os lucros gerados sem pagar imposto de renda corporativo federal, tornando o arquipélago ainda mais atraente para o capital estadunidense, especialmente para setores intensivos em conhecimento, como o farmacêutico, a fabricação de dispositivos médicos, a eletrônica e os serviços financeiros.
Até certo ponto, a isenção fiscal funcionou e, em 1995, o setor manufatureiro representava aproximadamente 42% do PIB. Isso gerou mais de 30% dos depósitos no sistema bancário de Porto Rico e representou aproximadamente 17% do emprego total. Os ganhos foram, no entanto, limitados. Os lucros gerados pelas empresas da Seção 936 eram amplamente controlados por empresas dos EUA e, mais significativamente, a economia de Porto Rico havia se tornado cada vez mais dependente de uma disposição tributária federal sobre a qual o governo local não exercia nenhum controle.
Os governos porto-riquenhos vinham recorrendo a empréstimos desde, pelo menos, meados do século XX para financiar infraestrutura e empresas públicas. A partir da década de 1980, uma dívida pública crescente passou a arcar com o fardo de compensar a capacidade fiscal em declínio e os déficits orçamentários persistentes. Na década de 1990, o governo do Partido Novo Progressista, liderado por Pedro Rosselló, tentou estimular a economia e financiar projetos públicos por meio de empréstimos de grandes somas—aproximadamente US$ 10,5 bilhões durante o primeiro mandato de Rosselló e outros US$ 13,7 bilhões durante o segundo—, mas o endividamento público cresceu mais rapidamente do que a economia.
Na virada do século, o modelo de desenvolvimento de Porto Rico estava se tornando insustentável. A liberalização comercial, incluindo acordos de livre comércio como o NAFTA, e o aumento da concorrência internacional enfraqueceram algumas das vantagens das quais a estratégia de industrialização de Porto Rico dependia. Em 1996, o Congresso havia iniciado uma eliminação gradual, ao longo de dez anos, da Seção 936, que críticos estadunidenses há muito argumentavam estar facilitando uma erosão excessiva da base tributária federal. Embora o fim definitivo da disposição em 2006 não tenha, por si só, causado a crise econômica de Porto Rico, ela removeu um dos pilares centrais em torno dos quais a economia havia sido organizada, em um momento em que a indústria nacional já estava sob pressão crescente da globalização. Naquele ano, Porto Rico entrou em recessão.
Em vez de desenvolver um sistema tributário capaz de gerar receitas suficientes para substituir os benefícios em declínio associados ao modelo de desenvolvimento existente, o acesso aos mercados financeiros substituiu progressivamente a capacidade fiscal e o desenvolvimento econômico, e títulos foram emitidos com cada vez mais frequência para cobrir déficits operacionais, refinanciar obrigações existentes e pagar dívidas anteriores.
A Corporação de Financiamento do Imposto sobre Vendas de Porto Rico, COFINA, criada na esteira da recessão para emitir títulos “extraconstitucionais”, simbolizou essa transformação ao securitizar receitas futuras do imposto sobre vendas, convertendo efetivamente fluxos futuros de receita pública em ativos financeiros que podiam ser vendidos a investidores em troca de financiamento imediato.
O status de tripla isenção fiscal de Porto Rico facilitou ainda mais esse processo, sustentando uma forte demanda por seus títulos entre os investidores dos EUA. Consequentemente, instituições financeiras, subscritores de títulos, agências de classificação de crédito, seguradoras e, por fim, fundos de hedge assumiram um papel mais importante na governança fiscal de Porto Rico. À medida que a credibilidade de Porto Rico se deteriorava, os empréstimos tornavam-se mais caros e uma parcela crescente dos recursos públicos era destinada ao pagamento das obrigações existentes.
Como os porto-riquenhos são cidadãos dos EUA e podem circular livremente entre o arquipélago e os estados, a migração rapidamente se apresentou como uma resposta ao aumento do desemprego e às medidas de austeridade. O declínio populacional resultante foi tanto uma consequência da crise quanto um fator que a agravou. A saída de residentes em idade produtiva e de profissionais reduziu a base tributária, enfraqueceu o consumo interno e exerceu pressão adicional sobre as finanças públicas, gerando um ciclo vicioso entre contração econômica, migração, queda na arrecadação e endividamento.
Quando Alejandro García Padilla assumiu o governo em 2013, a dívida de Porto Rico era de US$ 67 bilhões. À medida que os investidores municipais convencionais se mostravam mais relutantes em conceder empréstimos ao governo, Porto Rico passou a depender mais de investidores de alto risco, como os fundos de hedge.
Com o agravamento da crise, as receitas continuaram a diminuir e o governo enfrentou dificuldades cada vez maiores para cumprir suas obrigações básicas. A resposta das agências de classificação de crédito foi rebaixar a classificação da dívida de Porto Rico, com a Moody’s, a Fitch Ratings e a Standard & Poor’s acabando por classificar seus títulos como especulativos, ou “junk”. Esses rebaixamentos restringiram ainda mais o acesso de Porto Rico ao crédito, aumentando seus custos de financiamento e intensificando as pressões fiscais.
À medida que os investimentos paralisavam, os incentivos e isenções fiscais para empresas aumentavam na tentativa de estancar o sangramento: em 2004, havia aproximadamente 40 leis de isenção fiscal para o setor privado; em 2020, mais de uma década após o início da crise, havia mais de 90 leis de isenção fiscal, limitando um fluxo substancial de receita para o governo.
A magnitude da crise foi finalmente divulgada quando, em 29 de junho de 2015, o governador García Padilla declarou que a dívida do arquipélago era “impagável”. A dívida, de aproximadamente US$ 72 bilhões na época, estava distribuída em quatro categorias: títulos de dívida pública garantidos pelo Estado Livre Associado de Porto Rico; títulos garantidos pelo imposto sobre vendas emitidos pela COFINA; obrigações de empresas públicas, como a Autoridade de Energia Elétrica de Porto Rico (PREPA); e dívidas associadas a municípios e outras entidades. Ainda levaria alguns meses até que os calotes começassem. Em 1º de maio, Porto Rico entrou em inadimplência no pagamento de um título no valor de US$ 442 milhões. Um segundo grande caso de inadimplência ocorreu em 1º de junho, quando o governo não conseguiu pagar um empréstimo de US$ 2 bilhões.
Estrutura da dívida pública
A dívida de Porto Rico foi, desde o início, estruturada de forma a tornar as chances de pagamento mínimas: grande parte dela foi gerada por instrumentos financeiros complexos e, muitas vezes, predatórios. Conforme demonstrado pelo Action Center on Race and the Economy, aproximadamente US$ 36 bilhões dos mais de US$ 70 bilhões em dívida não correspondiam ao empréstimo original, mas aos juros acumulados sobre apenas US$ 4,3 bilhões em títulos com valorização de capital subscritos por bancos de Wall Street. Estes títulos, muito semelhantes aos empréstimos do tipo “payday”, adiam o pagamento de quaisquer juros—a taxas que excedem 700% no caso porto-riquenho—até o vencimento final.
Outras práticas financeiras predatórias incluíram esquemas de refinanciamento do tipo scoop-and-toss, dívidas com taxa variável ou hipotecas com taxa ajustável, swaps de taxas de juros e títulos com taxa de leilão, os quais permitiram que as obrigações de juros fossem incorporadas ao novo principal ao longo do tempo. Esses mecanismos estenderam os prazos de pagamento além do permitido pela Constituição porto-riquenha, ao mesmo tempo em que aumentaram significativamente o passivo total, incorporando instabilidade fiscal de longo prazo à estrutura da dívida.
Bancos de Wall Street, entidades financeiras, fundos de hedge e escritórios de advocacia desempenharam um papel decisivo na definição da escala e da estrutura do endividamento de Porto Rico e lucraram com sua expansão. Os bancos cobravam taxas substanciais e refinanciavam repetidamente as obrigações de maneiras que geravam ganhos imediatos para as instituições financeiras, ao mesmo tempo em que aprofundavam a exposição de longo prazo de Porto Rico. ReFund America estima que o UBS, o Citigroup, o Goldman Sachs e o Barclays tenham obtido US$ 1,6 bilhão em comissões com as transações do tipo “scoop and toss” de Porto Rico desde 2000—um montante que agora faz parte da dívida pendente.
Posteriormente, os fundos de hedge adquiriram títulos em dificuldades com descontos substanciais e se posicionaram para obter acordos favoráveis por meio de litígios. Conforme documentado pela Hedge Clippers, mesmo após a devastação causada pelo furacão María em 2017, os fundos de hedge pressionaram o governo porto-riquenho a priorizar o pagamento da dívida, argumentando que os fundos federais de ajuda a desastres poderiam ser utilizados para esse fim. A dívida pública tornou-se um mecanismo de extração de riqueza, transferindo-a para o exterior enquanto deixava o arquipélago arcar com as consequências sociais e econômicas dos ajustes estruturais impostos para pagá-la.
Nesse contexto, Porto Rico carecia de muitos dos poderes políticos e jurídicos disponíveis aos Estados soberanos na tentativa de responder a essa crise econômica. Em 1984, o Congresso havia alterado o Código de Falências para excluir explicitamente Porto Rico e suas empresas públicas das proteções contra falência municipal previstas no Capítulo 9.
Sem acesso ao mecanismo, as empresas públicas altamente endividadas de Porto Rico não podiam buscar uma reestruturação de suas obrigações supervisionada pelo tribunal nem obter as proteções contra a execução por parte dos credores disponíveis por meio da falência municipal. Essa exclusão, que limitava a capacidade do território de reestruturar suas dívidas, tornou-se cada vez mais significativa à medida que a crise fiscal se agravava após 2006.
O governo promulgou então sua própria lei de reestruturação em 2014, mas ela foi rapidamente anulada pela Suprema Corte dos EUA em 2016, que sustentou que o Código Federal de Falências se sobrepunha à legislação local. A Corte argumentou que Porto Rico não poderia legislar em uma área reservada ao Congresso, mesmo estando excluído das proteções desse mesmo marco federal.
Essa decisão expôs uma contradição central no status jurídico de Porto Rico. O território não é um estado e, portanto, carece de autoridade soberana e de proteções essenciais; no entanto, é tratado como um estado para determinados fins federais. O contraste com Detroit ilustra as consequências práticas dessa relação colonial.
Enfrentando aproximadamente US$ 18 bilhões em passivos, Detroit foi autorizada pelo estado de Michigan a entrar com pedido de falência municipal nos termos do Capítulo 9 em 2013, o que lhe permitiu reestruturar suas obrigações por meio de um processo judicial federal. Porto Rico e suas empresas públicas, por outro lado, foram expressamente excluídos desse mesmo mecanismo e, conforme estabeleceu o caso da Suprema Corte, não puderam criar um processo alternativo de reestruturação. Somente o Congresso poderia resolver esse impasse, seja estendendo as proteções de falência existentes, seja com um novo marco jurídico, caminho seguido com a criação da PROMESA.
A Junta
A PROMESA fez mais do que criar um mecanismo para reestruturar a dívida de Porto Rico—ela instaurou um novo centro de autoridade política que se situava acima das instituições do próprio governo eleito de Porto Rico. O conselho de sete membros recebeu amplos poderes para certificar planos fiscais e orçamentos, revisar legislação e contratos governamentais, exigir informações de órgãos públicos e, fundamentalmente, obrigar o governo porto-riquenho a cumprir os requisitos da PROMESA.
A Seção 108 da PROMESA proíbe explicitamente que o governador e a legislatura de Porto Rico exerçam “controle, supervisão, fiscalização ou revisão” sobre o conselho. Cuidadosamente isolada dos mecanismos comuns de prestação de contas democrática e supervisão local, a PROMESA estabeleceu, assim, os alicerces institucionais de um governo paralelo, autorizado pelo governo federal, capaz de se sobrepor às principais decisões fiscais e orçamentárias tomadas pelas instituições eleitas de Porto Rico.
A localização geográfica do surgimento do conselho refletiu, em parte, essa relação. O conselho não iniciou seus trabalhos em San Juan. Em 30 de setembro de 2016, seus sete membros se reuniram para a primeira reunião pública na cidade de Nova York, local mais de mil milhas distante do arquipélago que lhes havia sido confiado para supervisionar. Durante a reunião, interrompida por manifestantes, o conselho instruiu o governador García Padilla a apresentar em poucas semanas um novo plano fiscal que estivesse em conformidade com as diretrizes do conselho.
Era difícil não perceber as ressonâncias coloniais: um órgão não eleito, criado pelo Congresso, reunido em Manhattan, estava determinando os parâmetros fiscais dentro dos quais o governo eleito de Porto Rico teria de operar. O conselho acabaria por estabelecer uma presença física em Porto Rico, mas sua autoridade derivava de Washington, D.C., e não da legislação porto-riquenha, de seus eleitores ou do consentimento da legislatura de Porto Rico.
O Título III da PROMESA constituiu o outro grande pilar dessa nova arquitetura de governança ao estabelecer o mecanismo jurídico para a reestruturação da dívida de Porto Rico no âmbito do sistema judicial federal dos EUA. Com base em elementos dos Capítulos 9 e 11 do Código de Falências dos EUA, criou um regime territorial distinto de falências, no qual apenas o conselho de supervisão tem autoridade para iniciar processos e aprovar os termos da reestruturação. Em maio de 2017, o presidente da Suprema Corte, John Roberts, nomeou a juíza Laura Taylor Swain para supervisionar os processos do Título III, que o conselho iniciou naquele mês, agindo em nome de Porto Rico e de várias de suas entidades. O processo rapidamente se tornou a maior e mais cara reestruturação do setor público da história dos Estados Unidos.
Em 4 de fevereiro de 2019, a juíza Taylor Swain aprovou o acordo da COFINA e confirmou seu plano de ajuste, tornando-o uma das maiores reestruturações de títulos municipais da história dos Estados Unidos. Assim, alguns dias depois, a antiga dívida da COFINA, no valor de US$ 17,6 bilhões, foi trocada por US$ 12,02 bilhões em novos títulos da COFINA, que foram divididos em vários títulos com juros correntes e títulos com valorização de capital, cujos pagamentos finais venceriam nas próximas décadas, os últimos deles em 2058. Este plano de ajuste resultará em pagamentos de US$ 32,3 bilhões em 40 anos e exigirá a prorrogação por 40 anos do elevado imposto sobre vendas e uso de Porto Rico, mais alto do que em qualquer estado dos EUA.
Quase cinco anos depois, em janeiro de 2022, a juíza Taylor Swain confirmou o Plano de Ajuste para o Estado Livre Associado de Porto Rico, com o objetivo de reestruturar US$ 33 bilhões em passivos contra si mesmo, a Autoridade de Edifícios Públicos e o Sistema de Aposentadoria dos Funcionários; e reduziu os mais de US$ 55 bilhões em passivos previdenciários para US$ 7 bilhões. A Public Accountability Initiative estimou que, na reestruturação, os fundos de hedge obtiveram US$ 1,1 bilhão em lucro. O plano de ajuste inclui pagamentos em dinheiro de US$ 7 bilhões para os fundos de hedge, provenientes das economias geradas pelas medidas de austeridade impostas pelo conselho nos anos anteriores. Essas medidas incluem cortes de 8,5% nas aposentadorias daqueles cuja pensão mensal exceda US$ 1.500. Combinado com cortes nos benefícios dos funcionários atuais, o plano de ajuste representa uma redução total nos gastos com aposentadorias de 19,3%.
Centenas de advogados, consultores, assessores e analistas financeiros de mais de trinta empresas participaram do processo, tendo seus honorários pagos pelos contribuintes porto-riquenhos. Cada parte envolvida contratou suas próprias equipes de especialistas jurídicos e financeiros. Empresas de consultoria como a McKinsey desempenharam um papel central na análise de orçamentos, elaboração de planos fiscais, negociação com credores, coordenação de procedimentos, formulação de legislação e concepção de intervenções políticas que foram muito além da reestruturação da dívida. Desde 2017, bem mais de US$1,5 bilhão foi gasto com esses profissionais, e estimativas da Espacios Abiertos apontam que o total ultrapassa os US$2 bilhões. A esmagadora maioria desses recursos foi direcionada a empresas sediadas nos Estados Unidos.
É importante ressaltar que tudo isso ocorreu contra a vontade expressa de políticos locais, atores governamentais e organizações da sociedade civil, que repetidamente contestaram a autoridade do conselho na Justiça, porém sem sucesso. De fato, cada processo judicial, seja movido em tribunais distritais dos EUA ou na Suprema Corte, serviu apenas para ampliar ainda mais o poder do conselho, permitindo-lhe consolidar o controle sobre a política fiscal e, ao mesmo tempo, isolá-lo ainda mais das demandas da sociedade civil e do governo. Em conjunto, essas decisões foram além de resolver disputas jurídicas isoladas; elas consolidaram uma nova distribuição de poder.
A vida social da austeridade
Os relatos dominantes sobre a PROMESA, incluindo os dos ex-membros do conselho, apresentam a intervenção federal como um aperto de cintos difícil, mas necessário, em prol da restauração do crescimento após décadas de estagnação e má gestão fiscal. O bom trabalho do conselho de controle, segundo essa narrativa, significou que as aposentadorias foram protegidas, a disciplina fiscal foi restaurada e a economia de Porto Rico está novamente próxima da estabilidade.
O que essas versões otimistas tendem a omitir, no entanto, é qualquer reconhecimento dos custos sociais infligidos pelo processo em andamento da PROMESA. Entre 2019 e 2023, o conselho vetou ou tentou anular 13 leis promulgadas pelo governo porto-riquenho que considera contrárias às suas metas fiscais, incluindo medidas relacionadas a planos de saúde, salários e benefícios do setor público, auxílio pandêmico para profissionais de saúde, aposentadorias e reforma trabalhista.
As consequências foram de longo alcance. Desde 2006, 673 escolas públicas foram fechadas e a Universidade de Porto Rico sofreu cortes profundos; em 2022, o orçamento da universidade havia sido reduzido em 56% em relação ao valor anterior à PROMESA. As mensalidades quase triplicaram.
Em 2019, o conselho exigiu reformas na área da saúde que reduzissem os gastos projetados em US$ 638 milhões anualmente até o ano fiscal de 2024. Essas metas implicavam uma economia acumulada de aproximadamente US$ 1,8 bilhão entre os anos fiscais de 2020 e 2024. Os cortes nunca foram implementados nessa escala e, com a pandemia da COVID-19 e um influxo de recursos federais do Medicaid, o conselho reduziu substancialmente suas metas de austeridade.
No entanto, o sistema de saúde de Porto Rico continua enfrentando considerável incerteza fiscal. O financiamento federal ampliado do Medicaid, que sustentou o sistema nos últimos anos, está previsto para expirar em setembro de 2027, o que pode gerar um déficit de bilhões de dólares e renovar a pressão por reduções nos benefícios, na elegibilidade e em outros gastos públicos. Os governos municipais também enfrentaram US$ 900 milhões em cortes entre 2016 e 2026, o que levou quarenta e três deles à falência. Alguns governos locais perderam até 60% de seus orçamentos, ao mesmo tempo em que lideravam respostas a desastres causados por tempestades, furacões e terremotos em andamento, bem como à pandemia da Covid-19.
A Autoridade de Energia Elétrica de Porto Rico (PREPA), agora notória fonte de apagões em todo o arquipélago, tem sido um dos principais alvos da Junta. O conselho de controle deixou clara, desde sua criação, a intenção de privatizar a concessionária pública. “Somente a privatização permitirá que a PREPA atraia os investimentos necessários para reduzir custos e fornecer energia mais confiável”, escreveram quatro membros do conselho em um editorial para o Wall Street Journal em junho de 2017.
O conselho de controle contratou a McKinsey para elaborar planos detalhados de privatização “apoiados por modelos financeiros e envolvimento do mercado”. Desde o início da privatização, em 2021, as contas de energia elétrica aumentaram 40%, enquanto as tarifas de água subiram 30%. Ao mesmo tempo, US$ 1,5 bilhão foi destinado ao pagamento dos detentores de títulos da PREPA. A transformação do serviço público tem sido marcada por controvérsias, conflitos de interesse, falhas persistentes no serviço, apagões contínuos e escassez de água, obrigando os porto-riquenhos a pagar mais por sistemas elétricos e de água cada vez menos confiáveis.
À medida que os serviços públicos foram sendo reduzidos, Porto Rico passou a ser promovido como um centro financeiro offshore. De acordo com a Lei 60 de 2019, o governo local ofereceu vantagens fiscais extraordinárias a pessoas físicas e jurídicas dispostas a se estabelecerem no arquipélago ou a estruturarem suas atividades comerciais. Bancos internacionais, empresas de private equity, gestores de patrimônio, fundos de investimento alternativos, seguradoras cativas internacionais, investidores em criptomoedas e mais de cinco mil pessoas físicas abastadas se beneficiaram desses incentivos. O setor de serviços financeiros comemorou essa mudança como prova de que Porto Rico está “aberto aos negócios”.
Dez anos depois
A PROMESA não estabelece uma data fixa para o fim do conselho de controle, mas a Seção 209 da lei estipula que ele será extinto assim que Porto Rico demonstrar acesso adequado aos mercados de crédito de curto e longo prazos a taxas razoáveis. O governo também é obrigado a concluir pelo menos quatro exercícios fiscais consecutivos com orçamentos equilibrados. Enquanto isso, dez anos após sua chegada a San Juan, o conselho continua a certificar orçamentos, supervisionar planos fiscais, analisar legislação e autorizar a privatização de serviços públicos.
Quando o conselho eventualmente se retirar—o que um dia certamente acontecerá—, até que ponto os porto-riquenhos recuperarão o controle de sua própria economia e de seus próprios processos políticos e jurídicos? Algumas áreas da tomada de decisões fiscais serão inevitavelmente devolvidas ao governo porto-riquenho, mas isso significará a restauração da soberania política e econômica? Na ausência de mudanças estruturais, Porto Rico permaneceria, como tem sido há muito tempo, sujeito aos poderes plenários do Congresso e sem controle soberano sobre muitos dos arranjos jurídicos e econômicos que ajudaram a produzir a crise econômica.
O fechamento de escolas, os aumentos nas mensalidades, a deterioração dos serviços públicos, os apagões persistentes, o desinvestimento municipal e o redirecionamento de recursos públicos para consultores e credores, medidas promulgadas durante a PROMESA, provavelmente sobreviverão ao Conselho de Controle. Isso se deve, em parte, ao fato de que as obrigações de serviço da dívida continuarão por décadas, à medida que o governo continua a abrir mão de receitas substanciais por meio dos incentivos e isenções fiscais que sempre foram centrais na estratégia de desenvolvimento econômico, mas com uma nova ênfase nos serviços financeiros e na realocação de investidores abastados para o arquipélago. A extraordinária emigração para os EUA desde 2006 representa um desafio adicional. Embora a intensidade da migração para o exterior tenha diminuído, a população continua a diminuir, gerando novos problemas para o crescimento.
A questão da saúde socioeconômica futura de Porto Rico não se resume apenas a saber se o território será ou não capaz de aumentar seus gastos públicos após a saída do conselho de controle, mas se será capaz de construir um modelo fiscal e de desenvolvimento capaz de gerar recursos que possam ser direcionados às necessidades públicas, em vez de continuar com uma combinação de austeridade fiscal para os residentes e incentivos para o capital móvel. A PROMESA expôs as formas contemporâneas de governança colonial dos EUA, mas também gerou uma década de resistência por parte dos porto-riquenhos, que se recusaram a aceitar que esse arranjo seja normal, necessário ou justo. A capacidade de recuperar a autonomia para decidir coletivamente como os recursos públicos são arrecadados, distribuídos e investidos determinará o que virá depois da Junta.
Tradução: Hugo Fanton
Further Reading
Alerta de suicídio imperial
Anatomia do poder estadunidense
Economia política internacional e poder imperial dos EUA
Doutrinas Monroe
Imperialismo e anti-imperialismo em Nuestra América
A geopolítica do imperialismo em Nuestra América
Capitalismo de Estado trumpista
Minerais críticos e intervencionismo econômico nos EUA
Da compra de participações acionárias em empresas privadas a ameaças de intervenção em companhias de defesa, passando por acordos de compartilhamento de receitas com fabricantes...