31 de agosto de 2026
Análisis
Gobernando la energía pública
El auge de los centros de datos ha puesto de manifiesto décadas de decisiones pospuestas sobre quién planifica y financia la infraestructura eléctrica de Estados Unidos
Las facturas de electricidad de los estadounidenses se encuentran en máximos históricos y siguen subiendo. En 2025, las empresas de servicios públicos presentaron solicitudes de aumento de tarifas por un importe récord de 31 mil millones de dólares. Un informe publicado a principios de este año reveló que aproximadamente uno de cada seis hogares tenía atrasos en el pago de sus facturas de servicios públicos, incluso antes de que la guerra en Irán disparara los costes energéticos. La electricidad está subiendo más rápido que la inflación y, a fecha de junio, el aumento del coste de la energía por sí solo ha borrado un año y medio de aumentos salariales para el trabajador estadounidense medio.
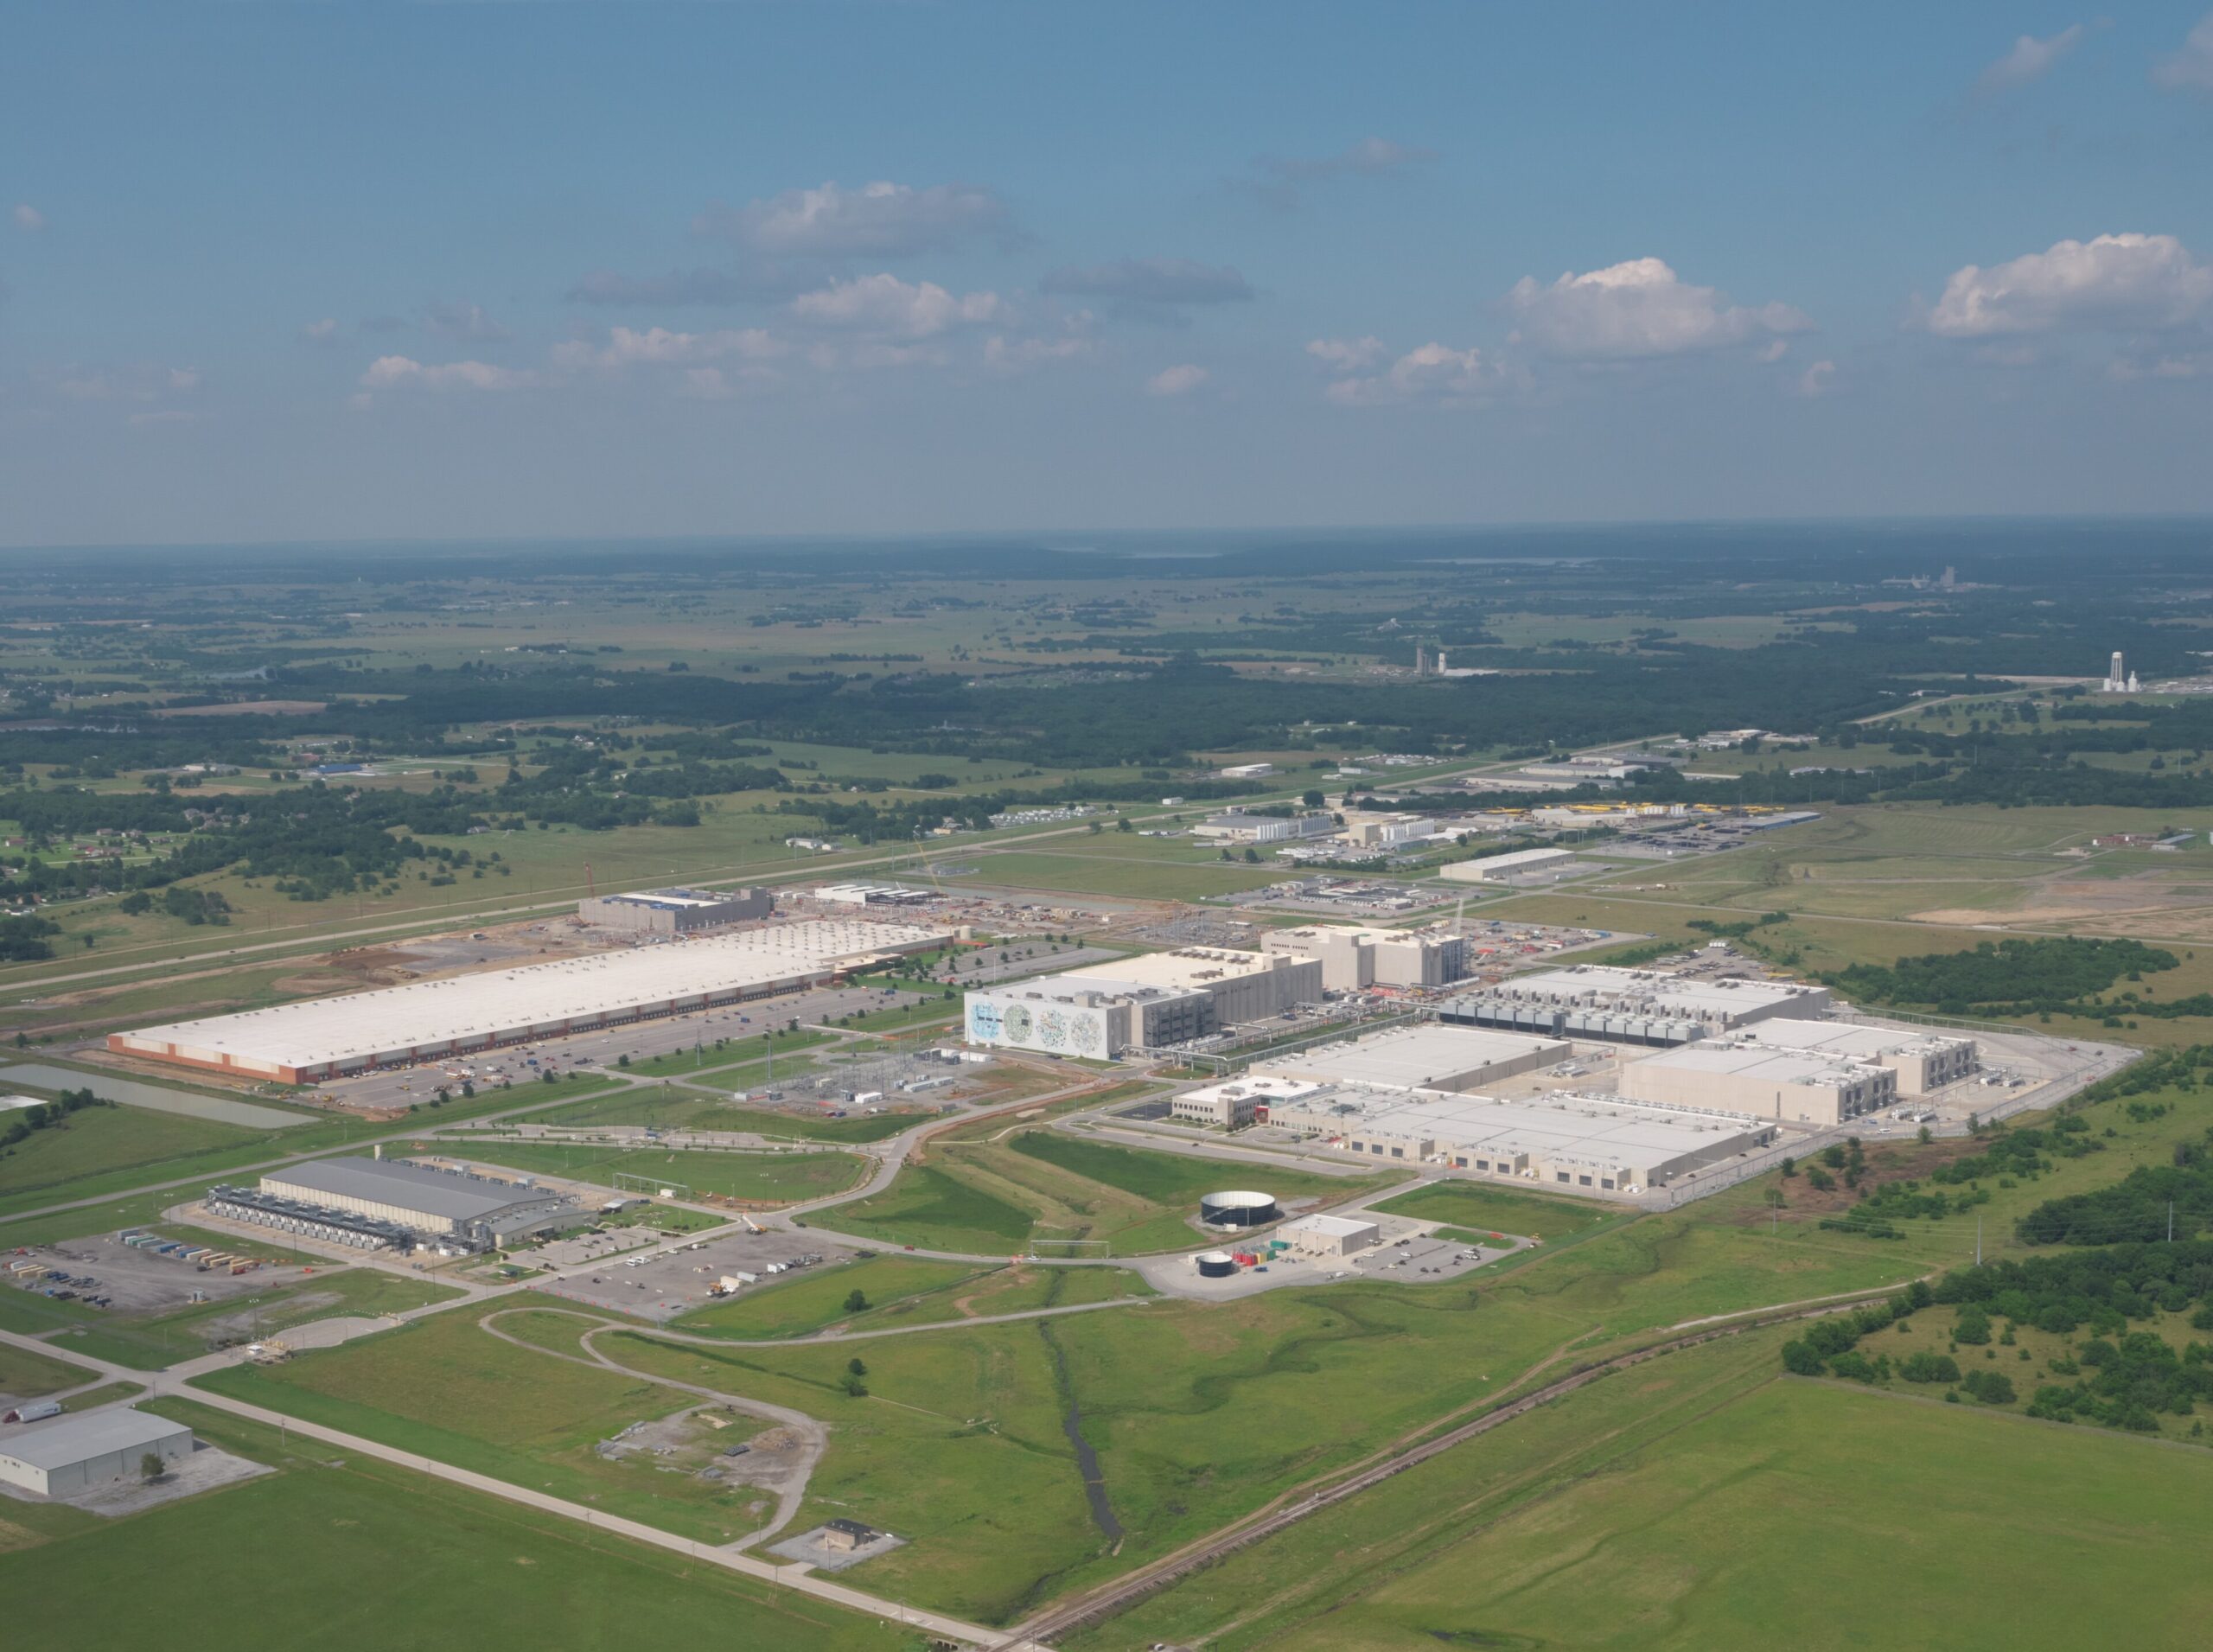
Un factor especialmente notable de esta tendencia es el auge de los centros de datos. Tras décadas de demanda eléctrica estancada, se prevé que la carga máxima —la demanda máxima de electricidad en un momento dado— crezca entre 103 y 197 gigavatios de aquí a 2030, siendo los centros de datos la mayor fuente individual de esa nueva demanda. En total, esto equivale a sumar el consumo eléctrico de varios estados nuevos a una red que ya tiene dificultades para satisfacer la demanda actual. En los mercados eléctricos donde la oferta es escasa, esa demanda se refleja directamente en los precios al por mayor y, posteriormente, en las facturas de los hogares. Por ejemplo, en Pensilvania, donde la construcción de centros de datos se ha acelerado considerablemente, las facturas medias de electricidad aumentaron un 13 por ciento en un solo año.
Estas cifras han generado una oposición política generalizada a los centros de datos. El 65 por ciento de los estadounidenses se opone a la construcción de nuevos centros de datos en su comunidad, y muchos citan los costes energéticos como su principal preocupación. Las preocupaciones son legítimas. Los centros de datos llegan en un momento en el que la red eléctrica ya está al límite y, si no se interviene, los aumentos en el precio de la energía que provocarán afectarán con mayor dureza a las personas con menos opciones. Pero la crisis de la asequibilidad no comenzó con el auge de los centros de datos, y sus raíces son más profundas que las de cualquier categoría concreta de nueva carga.
La razón por la que la expansión de los centros de datos está suponiendo un potencial problema para las facturas de energía de los hogares es que la red eléctrica ha sido gestionada, durante décadas, por un mosaico desregulado de empresas privadas en busca de rentas que carecen de incentivos suficientes para anticiparse a la demanda. Independientemente de si el auge de los centros de datos continúa a buen ritmo o no, sin cambios drásticos en la estructura de la planificación y la gobernanza de la red eléctrica, ese statu quo persistirá. Sin embargo, la combinación de la creciente presión política sobre las empresas de IA y su necesidad de una red eléctrica fiable y en rápida expansión presenta una oportunidad —y la influencia necesaria— para cambiar quién planifica y financia la energía estadounidense.
El deterioro del pacto
El sistema eléctrico estadounidense —compuesto por la generación de electricidad, la transmisión de alta tensión y la distribución de baja tensión— nunca ha sido un mercado libre. Es el resultado de un acuerdo de larga data: las empresas de servicios públicos propiedad de inversores (IOUs, por sus siglas en inglés) reciben franquicias exclusivas para prestar servicios en territorios definidos y, a cambio, las comisiones estatales de servicios públicos fijan las tarifas que pueden cobrar. Este régimen regulador es el resultado de más de un siglo de lucha entre el lobby de las empresas privadas de servicios públicos y el Estado.
En las décadas posteriores a la inauguración por parte de Edison de la central de Pearl Street en el Bajo Manhattan en 1882 —la primera central eléctrica del mundo—, se produjo una pugna por la propiedad de los componentes de este floreciente sistema eléctrico. Las ciudades y pueblos se electrificaron a través de pequeñas empresas de servicios públicos, tanto municipales como privadas. A medida que las empresas privadas se enzarzaban en una competencia caótica, su exceso de construcción y la consiguiente inestabilidad financiera dieron paso a la consolidación de la propiedad en manos de grandes sociedades de cartera monopolísticas. El poder de estos primeros monopolios para fijar los precios se vio amenazado por un movimiento político a favor de la propiedad municipal de los servicios públicos. La regulación a nivel estatal de las empresas privadas de servicios públicos —el modelo monopolio regulado— fue impulsada, por tanto, por el sector de los servicios públicos para conjurar este peligro. En 1910, Samuel Insull, magnate de los servicios públicos y discípulo de Thomas Edison, escribió sobre la regulación estatal, argumentando que «deben aceptarse las obligaciones del monopolio» para evitar la municipalización.
Fue desde el New Deal que se implementó la regulación federal. Los holdings de servicios públicos se habían vuelto expertos en manejar estructuras corporativas piramidales que trasladaban el riesgo a los pequeños inversores y eludían la jurisdicción estatal. Durante la Gran Depresión, los mayores holdings se derrumbaron y cayeron en quiebra (lo que obligó a Samuel Insull a huir a Europa acusado de hurto y malversación). En los años posteriores al Gran Colapso de 1929, las empresas de servicios públicos propiedad de inversores, sometidas a un intenso escrutinio nacional, crearon en 1933 su propia asociación sectorial —el Edison Electric Institute, que aún existe hoy en día— para mejorar las relaciones públicas e intentar influir en los cambios políticos que se avecinaban. Este cambio se produjo en 1935, cuando el Congreso aprobó la Ley de Sociedades Holding de Servicios Públicos, que desmanteló las sociedades holding y sometió al sector a la regulación federal.
De esa crisis surgió un Gobierno federal dispuesto a planificar y financiar la expansión de la red eléctrica. El New Deal no solo facultó a la Comisión Federal de Energía (FPC, más tarde Comisión Federal Reguladora de la Energía, o FERC) para regular las ventas interestatales de energía, sino que también creó una constelación de instituciones públicas para planificar e impulsar la financiación pública a bajo coste destinada a la capacidad de generación y transmisión en regiones que las compañías eléctricas habían descartado. Esto incluyó la construcción de proyectos hidroeléctricos de gran intensidad de capital y la electrificación de las zonas rurales de Estados Unidos —que durante décadas habían carecido de las bombillas o radios disponibles en las ciudades— en unos quince años. (Muchas de estas instituciones siguen siendo hoy en día pilares fundamentales del sistema eléctrico, entre ellas la Autoridad del Valle del Tennessee y la Administración de Energía de Bonneville).
Esa capacidad de planificación se mantuvo durante las décadas de la posguerra. A lo largo de la década de 1960, a medida que la expansión económica y la creciente electrificación impulsaban el crecimiento de la demanda, la FPC coordinó las normas de fiabilidad y las obras de construcción en todo el país. Al garantizar una tasa de beneficio asegurada mediante la regulación, las empresas de servicios públicos contaban con la seguridad necesaria para construir redes de transporte y centrales de generación a carbón por delante de la demanda, lo que a su vez impulsó una disminución de los precios de la electricidad a lo largo de las décadas de 1950 y 1960. Pero este equilibrio gestionado entre el capital y el Estado distaba mucho de la ambición planificadora del New Deal. En cambio, esa época fue testigo de la corrosión gradual de la planificación del New Deal, a medida que el lobby del gas se esforzaba por expulsar a figuras del New Deal como Leland Olds de la FPC durante la «caza de brujas anticomunista». Esta corrosión pronto daría paso a una filosofía totalmente nueva de gestión de la red eléctrica basada en la competencia de mercado.
A medida que las décadas de 1970 y 1980 trajeron consigo la desregulación de los ferrocarriles, las aerolíneas y otros sectores que antes estaban regulados, la electricidad no tardó en seguir el mismo camino. Ante el aumento de los costes, las limitaciones de capacidad y la necesidad de mejorar la eficiencia energética debido a las crisis del petróleo de la década de 1970, una coalición bipartidista apostó por que los mercados podrían hacer lo que los planificadores habían hecho medio siglo antes, pero mejor. La Ley de Políticas Reguladoras de los Servicios Públicos de 1978 (PURPA) obligaba a las empresas de servicios públicos a comprar energía a generadores independientes al «coste evitado» de no tener que producirla ellas mismas, calculado por los reguladores a partir de costes hipotéticos de combustible y construcción. Aunque este sistema tenía por objeto introducir disciplina competitiva en la generación de electricidad, lo que ocurrió fue que, al caer los precios de los combustibles por debajo de las previsiones incorporadas en dichos contratos, las empresas de servicios públicos se vieron atrapadas en obligaciones de compra por encima del precio de mercado durante años, repercutiendo los costes a los usuarios (una dinámica que requirió una corrección legislativa en la Ley de Política Energética de 2005).
Esta tendencia hacia la competencia continuó en el nuevo milenio. A partir de finales de la década de 1990, a iniciativa de otra coalición bipartidista, la FERC ordenó a las empresas de servicios públicos que permitieran a los competidores transportar energía a través de sus líneas de transmisión y fomentó la creación de Organizaciones Regionales de Transmisión (RTO) y Operadores Independientes del Sistema (ISO) para supervisar los mercados mayoristas de electricidad, subastas en las que los proveedores competirían por vender electricidad. Los conservadores defensores del libre mercado argumentaban que la competencia reduciría los costos, mientras que los ecologistas apostaban por que los mercados favorecerían una energía más limpia para la generación eléctrica, lo que llevaría al país a cerrar antes las centrales contaminantes. Siguiendo este ejemplo, aproximadamente la mitad de los estados reestructuraron la venta de electricidad mediante la creación de nuevos mercados eléctricos. Los legisladores también tomaron medidas para poner en marcha nuevos programas de libre elección al por menor para los consumidores, lo que permitió a los hogares elegir qué empresa les suministraba la electricidad. Siguiendo la tendencia marcada dos décadas antes por la PURPA al establecer generadores independientes, estas reformas separaron por completo la generación de la transmisión y la distribución —consideradas monopolios naturales y, por tanto, difíciles de desregular— y crearon una nueva clase de productores y minoristas de energía de terceros, muchos de los cuales operaban con menos supervisión y regulación que sus homólogos integrados verticalmente.
La red eléctrica actual consiste en un mosaico de enfoques para la planificación, la financiación y el funcionamiento de la red, que se han ido consolidando con el tiempo. En los cincuenta estados, las empresas de servicios públicos que generan, transmiten y/o distribuyen energía se encuentran bajo la jurisdicción de las comisiones reguladoras estatales y, en todos menos uno (Nebraska), las empresas de servicios públicos (IOU) distribuyen electricidad como monopolios regulados con una tasa de beneficio garantizada. En los cuarenta y ocho estados continentales, excepto Texas, el Gobierno federal regula la venta interestatal de electricidad. En la mayoría de los estados, se ha abierto a la competencia alguna combinación de mercados mayoristas y minoristas de electricidad. Casi todos los estados están cubiertos por un mosaico superpuesto de «autoridades de equilibrio» regionales, responsables de equilibrar la oferta y la demanda en toda la red. Algunas de ellas —como las RTO e ISO— supervisan los mercados mayoristas en los estados desregulados. Otras —como la Tennessee Valley Authority y la Bonneville Power Administration, la mayor de las cuatro Administraciones de Comercialización de Energía— siguen funcionando como reliquias de la energía pública de la era del New Deal.
La competencia y sus límites
La teoría en la que se basa el monopolio regulado sostiene que, a falta de propiedad pública, la regulación actúa como sustituto de la competencia —que no puede existir en un monopolio natural—, manteniendo los precios en un nivel que cubra los costos sin generar beneficios excesivos. En la versión estándar de este modelo, el beneficio autorizado de una empresa de servicios públicos se calcula como el rendimiento del valor de sus activos físicos, lo que se conoce como «base tarifaria». Siguiendo el precedente establecido por el Tribunal Supremo, la tasa de rentabilidad de las empresas de servicios públicos debe ser «acorde con la rentabilidad de las inversiones en otras empresas que presenten riesgos equivalentes«. Esto significa que —a pesar de que las empresas de servicios públicos tienen clientes cautivos, carecen de riesgo de impago, no tienen competencia y su riesgo de demanda es muy bajo— la rentabilidad se calcula basándose en una aproximación al riesgo empresarial estándar (cuando, en realidad, el principal riesgo al que se enfrentan es el riesgo regulatorio de que las comisiones no aprueben su rentabilidad).
Otra consecuencia de este sistema es que cada dólar invertido en infraestructura dentro de la base tarifaria genera una rentabilidad garantizada, mientras que cada dólar retenido no la genera. Esta estructura fue objeto de una famosa crítica por parte de los economistas Harvey Averch y Leland Johnson, quienes argumentaron en 1962 que este sistema crea un incentivo perverso para optar por soluciones intensivas en capital en lugar de otras más baratas y para resistirse a las reformas regulatorias que reducirían el despliegue de activos o rebajarían los costes de los mismos.
Hoy en día, la diferencia tarifaria entre las empresas de servicios públicos de titularidad pública y sus homólogas privadas es evidente, aunque existe un debate activo sobre si el efecto Averch-Johnson es el responsable de dicha discrepancia. Entre 2000 y 2024, las tarifas residenciales de las empresas de servicios públicos privadas (IOU) aumentaron un 93 por ciento, pasando de 8,53 céntimos a 16,50 céntimos por kilovatio-hora. Las empresas de servicios públicos de titularidad pública ofrecieron tarifas más bajas en todos y cada uno de esos años, y desde 2020 la diferencia se ha ampliado considerablemente. Un estudio revisado por pares del Laboratorio Nacional Lawrence Berkeley ha confirmado desde entonces que los precios de las empresas de servicios públicos no solo son más elevados, sino que también han aumentado más rápidamente que los de sus homólogas de titularidad pública. Otro análisis reciente reveló que, en 2025, las empresas de servicios públicos se quedaron con unos quince céntimos de cada dólar recaudado en concepto de beneficio, frente a los trece céntimos de los cuatro años anteriores.
Los elevados precios de las empresas de servicios públicos se ven agravados aún más por el carácter regresivo de su sistema de tarificación. La mayoría de las empresas de servicios públicos reparten los costos mediante modelos de tarificación volumétrica en los que el coste por kilovatio-hora de electricidad es el mismo para todos los hogares, independientemente de sus ingresos. Como resultado, las familias con ingresos muy bajos destinan aproximadamente el 16 por ciento de lo que ganan a la energía, lo que supone más de cinco veces la carga a la que se enfrentan los hogares con ingresos medios. Y, a diferencia de los grandes clientes comerciales o industriales, que pueden negociar contratos individuales, cambiar de proveedor o amenazar de forma creíble con trasladarse, los usuarios residenciales no tienen a dónde ir.
El impulso de introducir aún más competencia en el sistema es comprensible, dadas las limitaciones del modelo de monopolio regulado. Tras décadas de desregulación al por mayor y al por menor que desataron el mercado en la parte de generación de la red, hoy en día ambos bandos políticos están planteando propuestas para introducir competencia en la parte de distribución de la red. Mientras tanto, la izquierda neobrandeisiana ha propuesto introducir competencia en las valoraciones de capital de las empresas de servicios públicos para reducir el coste del capital.
Sin embargo, el desmantelamiento de las empresas de servicios públicos integradas verticalmente nunca ha generado los ahorros prometidos. Los estados reestructurados no han ofrecido de forma sistemática precios residenciales más bajos que los estados regulados, y los hogares de los estados desregulados pagan un seis por ciento más que sus homólogos de los estados regulados. Una evaluación revisada por pares de la Universidad de California en Berkeley concluyó que las últimas dos décadas de reestructuración «se han considerado en general una decepción, ya que las promesas de reducción de precios realizadas por algunos defensores se basaban en transferencias de renta políticamente insostenibles» entre los usuarios y el capital.
La desregulación ha generado un perfil de riesgo caracterizado por ciclos de inversión de auge y caída, márgenes de reserva más reducidos y—en algunos casos—estructuras de mercado al contado que responden a la escasez provocando picos de precios. Sin embargo, la red está repleta de activos con horizontes de ingresos a largo plazo y elevados costes iniciales—como las centrales nucleares y las líneas de transmisión de alta tensión—por lo que los precios elevados durante las crisis de suministro rara vez bastan para mitigar los riesgos de financiación y finalización de estos activos de largo plazo. En lugar de incentivar el suministro, los precios elevados hacen que los usuarios cautivos paguen una prima mientras persiste la escasez.
Los mercados desregulados también son propensos a las crisis. En sus inicios, las medidas de desregulación fueron especialmente tristemente célebres por provocar la crisis eléctrica de California de 2000-2002, cuando Enron y otros actores del mercado manipularon el flamante mercado al contado del estado para hacer subir los precios, lo que desencadenó apagones rotativos, entre 40 mil y 50 mil millones de dólares en daños y facturas desorbitadas. En 2021, el mercado competitivo de Texas fracasó estrepitosamente durante la tormenta invernal Uri, dejando a más de 4,5 millones de hogares y empresas sin electricidad durante días. En enero de 2026, la red eléctrica de Texas resistió la tormenta invernal Fern, no porque el mercado se hubiera autocorregido, sino porque la Asamblea Legislativa de Texas había impuesto requisitos de climatización que el mercado no había logrado cumplir de forma voluntaria. La lección es la misma en todos los casos: la fiabilidad de la red eléctrica requiere cierto grado de regulación y planificación pública.
La cuestión fundamental en el núcleo del argumento a favor de la competencia es que el sistema eléctrico tiene las características de un monopolio natural, al igual que los aeropuertos o la red de autopistas interestatales: es decir, altos costes fijos, importantes necesidades de coordinación y horizontes de planificación e ingresos a largo plazo que hacen que la entrada de competidores resulte prohibitivamente costosa.
El coste más profundo y de mayor alcance de la desregulación solo está saliendo a la luz ahora, en este momento de crecimiento desenfrenado de la demanda, que exige una expansión significativa de la capacidad de transmisión y generación. Al delegar la planificación en el mercado, el país ha renunciado a la única capacidad de la que un monopolio natural no puede prescindir en épocas de crecimiento de la demanda: la capacidad de coordinar y construir antes de que surja la necesidad. La cuestión de cómo financiar y gestionar la red eléctrica no es, por lo tanto, algo que el diseño del mercado o la desregulación por sí solos puedan resolver. Lo que la red eléctrica requiere es una institución con autoridad para planificarla, el mandato para construirla, el poder para evitar la captura institucional y una estructura de financiación que no extraiga beneficios innecesarios del público.
Coordinación y finanzas
Estados Unidos ya ha creado este tipo de instituciones anteriormente. La Autoridad Eléctrica de Nueva York, creada en 1931 por el entonces gobernador Franklin Roosevelt, es hoy la mayor organización estatal de energía pública del país. Financiada íntegramente con los ingresos de bonos, gestiona más de 1.500 millas de circuitos de transmisión y suministra la electricidad más barata del estado de Nueva York. La Autoridad del Valle del Tennessee (TVA) ofrece tarifas al por menor inferiores a las que aplican aproximadamente el 80 por ciento de las cien principales empresas de servicios públicos de Estados Unidos. La Administración de Electrificación Rural logró una electrificación rural casi universal en menos de dos décadas. La Administración de Energía de Bonneville creó un mercado eléctrico regional que abarca siete estados en el noroeste del Pacífico y que sigue suministrando electricidad barata a algunos de los clientes industriales más grandes del país.
El estado también ha planificado con eficacia anticipándose a las necesidades del siglo XXI. En 2005, ante la falta de capacidad de transmisión que estaba limitando los recursos eólicos del estado, la Asamblea Legislativa de Texas autorizó a su comisión de servicios públicos a designar «Zonas Competitivas de Energía Renovable«, regiones del estado con gran concentración de recursos eólicos, y destinó 7.000 millones de dólares en inversión pública para construir la infraestructura de transmisión necesaria para conectarlas con los centros de demanda. La capacidad de generación eólica pasó de menos de 5 gigavatios en aquel momento a casi 22 GW en 2018. El Consejo de Fiabilidad Eléctrica de Texas estimó que la ampliación supondría un ahorro para los usuarios de 2 mil millones de dólares al año, lo que permitiría amortizar el coste total de la construcción en pocos años y reportaría beneficios netos durante décadas. El programa se llevó a cabo en nombre de la competencia, dado que dejó el mercado de la generación en manos de promotores privados —y, de hecho, dio lugar a una explosión de la inversión privada—, pero no habría sido posible sin la planificación pública y el capital público.
Anteriormente he propuesto la creación de una «Autoridad Nacional de la Energía», que tomaría como modelo el enfoque de Texas en materia de planificación del transporte de energía a escala federal. Sin embargo, en lugar de limitarse a conectar los mercados de generación privados a la red, también financiaría y construiría los activos limpios y fiables a gran escala —como la energía geotérmica, el almacenamiento en baterías y la energía nuclear— que exige el crecimiento actual de la demanda. Con una estructura de corporación gubernamental, al estilo de la TVA, la Autoridad Nacional de Energía estaría dotada de una serie de competencias que ninguna institución nacional existente reúne.
Una de esas competencias sería la emisión de bonos respaldados por el Tesoro. La deuda pública respaldada por el Tesoro es considerablemente más barata que el capital de las empresas de servicios públicos. Mientras que estas últimas deben ofrecer a sus accionistas una rentabilidad autorizada en torno al 9,7 por ciento, los rendimientos del Tesoro se sitúan actualmente en torno al 5 por ciento. Teniendo en cuenta que las empresas de servicios públicos gastan actualmente aproximadamente 35 mil millones de dólares en transmisión cada año—y que el Estudio Nacional de Planificación de la Transmisión del Departamento de Energía (DOE) concluye que la red de transmisión debe crecer hasta alcanzar entre dos veces y media y tres veces y media su extensión actual para 2050 a fin de que el país pueda descarbonizarse—, la diferencia entre los costes de financiación pública y privada para las mejoras de infraestructura se traduce en un ahorro de cientos de miles de millones de dólares que, de otro modo, los usuarios tendrían que transferir a los accionistas.
Al igual que la TVA y la REA construyeron infraestructuras en regiones rurales del país que las empresas de servicios públicos privadas habían descartado, la Autoridad Nacional de la Electricidad necesitará sus propios criterios de valoración y la última palabra a la hora de decidir dónde construir los proyectos de infraestructura. Esto podría implicar aprovechar diversas partes de la normativa vigente del Departamento de Energía (DOE) y de la FERC. El DOE ya tiene autoridad para designar Corredores de Transmisión Eléctrica de Interés Nacional (NIETC)—regiones con limitaciones de capacidad en las que los operadores de transmisión públicos y privados ya pueden acceder a financiación federal y a la tramitación acelerada de permisos—. Además, la FERC tiene la autoridad para expedir permisos para estas regiones si los estados no resuelven la solicitud de un promotor privado, pero nunca se ha construido ninguna línea de transmisión dentro de un NIETC. Esto se debe, en parte, a que las competencias para planificar, autorizar, financiar y construir dentro de estos corredores están repartidas entre el DOE, la FERC, los gobiernos estatales y el sector privado. A medida que la necesidad de nuevas redes de transmisión se convierte en un consenso cada vez más bipartidista, una Autoridad Nacional de Energía (NPA) resolvería la falta de proactividad de la FERC al armonizar los incentivos en el seno de una entidad independiente con un mandato proactivo para la selección de emplazamientos y la construcción.
Más allá de su capacidad de endeudamiento, la Autoridad Nacional de la Electricidad también gestionaría el capital líquido a través de un «Fondo Fiduciario de la Red», que seguiría el modelo de otros fondos fiduciarios federales destinados a infraestructuras públicas, como autopistas, aeropuertos y puertos. Capitalizado mediante transferencias del fondo general y un impuesto especial sobre los centros de datos, este fondo podría proporcionar participaciones de capital público y subvenciones para la construcción de infraestructuras, el desarrollo de la mano de obra, el alivio de la carga para los usuarios y las inversiones ecológicas, entre otras cosas.
Cabe mencionar que el actual debate en el Congreso sobre la reforma de los permisos, como la Ley de Reforma de los Permisos Energéticos, presentada en la pasada legislatura por los senadores Manchin y Barrasso, y el paquete que se está negociando actualmente allí, agilizarían los procesos regulatorios, pero solo pretenden allanar el camino para lo que el capital privado ya ha decidido construir. La historia reciente ha demostrado que el transporte interregional no se desarrollará sin una institución consolidada que tenga incentivos para coordinarlo: la Ley de Reducción de la Inflación delegó el ritmo y la distribución geográfica de la inversión en energía limpia a actores privados que optimizaban sus propios beneficios, lo que supuso que las ventajas se distribuyeran de forma desigual y que el transporte interregional quedara en gran medida sin construir. Como consecuencia, las empresas de servicios públicos de los estados con normas de cartera de energías renovables no pudieron acceder a la capacidad limpia necesaria, lo que provocó aumentos de precios. Además, un análisis reciente del MIT realizado por Lily Bermel reveló que, incluso si la Ley «One Big Beautiful Bill» (OBBBA) no hubiera vaciado de contenido las disposiciones fundamentales de la IRA, las barreras del lado de la oferta y los cuellos de botella en la transmisión habrían limitado significativamente las previsiones de la IRA.
En consecuencia, los demócratas deben reconocer que la próxima oportunidad legislativa exige abordar el problema de la inversión y la coordinación que actualmente actúa como un techo para la acción climática, en lugar de limitarse a reducir el riesgo del mercado actual simplificando el riesgo regulatorio o «reactivando» la IRA mediante otro paquete de subvenciones.
Un pacto sobre los centros de datos
Tradicionalmente, las empresas de servicios públicos han ofrecido su electricidad más barata a los grandes consumidores industriales. Al atraer a grandes usuarios industriales de electricidad (como las fundiciones de aluminio), las empresas de servicios públicos y los promotores se aseguraban la demanda «de referencia» necesaria para justificar las grandes inversiones de capital en centrales eléctricas y en la red. Sin embargo, las tarifas industriales más bajas se basan en un pacto informal entre las empresas de servicios públicos y los usuarios residenciales y comerciales: a cambio de pagar tarifas más elevadas para subvencionar a sus homólogos industriales, los usuarios residenciales se verían compensados con buenos puestos de trabajo, desarrollo económico e ingresos fiscales considerables. Pero, dado que la base impositiva de las empresas se ha debilitado a lo largo de décadas y que los grandes consumidores han pasado de ser acerías que empleaban a miles de personas a centros de datos e instalaciones de minería de criptomonedas que emplean a muy pocos, este pacto informal tiene cada vez menos sentido.
Entre los clientes industriales de electricidad, los centros de datos constituyen una categoría aparte. Si bien su huella eléctrica no difiere mucho de la de otras instalaciones industriales, cuentan con el respaldo de niveles históricos de capital privado procedente de los «hiperescaladores» (las grandes empresas tecnológicas que desarrollan y operan centros de datos), tienen necesidades estrictas de fiabilidad y urgencia («velocidad de suministro»), generan muy pocos puestos de trabajo más allá de su construcción inicial y son ampliamente e intensamente impopulares. Todos estos factores deben tenerse en cuenta a la hora de que los políticos y el Estado determinen cómo regular su interacción con el sistema energético.
La mayoría de las regulaciones sobre centros de datos se centran, con razón, en proteger a los usuarios de las tarifas del aumento de los costes. Hoy en día, la mayoría de estas propuestas giran en torno a dos soluciones: exigir contratos de «generación propia» (BYOG, por sus siglas en inglés), en los que los hiperescaladores pagan la infraestructura de la red necesaria para dar cabida a sus instalaciones, ya sea en el mismo emplazamiento o interconectadas en otro punto de la red; o bien aplicar «tarifas para grandes cargas» específicas que obligan a los centros de datos a pagar una tarifa eléctrica específica y más elevada.
La asimetría política entre los usuarios residenciales y el resto de clientes es clave para comprender el momento que viven los centros de datos. Cuando los responsables políticos proponen que los hiperescaladores sufraguen sus costes mediante contratos BYOG o tarifas estatales para grandes cargas, lo que están proponiendo es resolver la cuestión de la asignación de costes a través de un régimen regulatorio en el que los hiperescaladores gozan de una ventaja estructural abrumadora. La mayoría de los hiperescaladores desarrollan centros de datos y firman acuerdos privados de compra de energía (PPA) a través de una entidad con fines especiales (SPV), una entidad jurídicamente independiente capaz de asumir compromisos de capital al margen del balance de la empresa matriz. Más allá de la opacidad de estos contratos privados, encomendar a las comisiones estatales de servicios públicos—que a menudo están sujetas a la «captura regulatoria»—y a los defensores de los consumidores—que suelen carecer gravemente de recursos—la tarea de negociar con contrapartes que cuentan con los recursos financieros y jurídicos para agotar su paciencia o amenazar de forma creíble con marcharse es una aspiración, en el mejor de los casos.
Sin embargo, los operadores de centros de datos comparten el interés por reforzar y ampliar la red eléctrica, lo que significa que existen oportunidades para un nuevo pacto si la ciudadanía y el Estado logran reunir el poder político suficiente. Las empresas de IA están preparadas para invertir 1,7 billones de dólares en centros de datos a nivel mundial de aquí a 2030, pero la energía solo representa una pequeña parte (entre el 5 y el 8 por ciento) del coste de construcción de un centro de datos, ya que los chips y la refrigeración absorben la mayor parte de la inversión. Esta inversión de los hiperescaladores en la red es a la vez transformadora si se compara con el gasto actual de las empresas de servicios públicos, y lo suficientemente pequeña como para que los hiperescaladores puedan aceptar una disciplina pública significativa si se satisfacen sus necesidades de fiabilidad y rapidez de suministro eléctrico.
La disposición de los hiperescaladores a financiar una generación costosa «detrás del contador» con el fin de eludir el proceso de interconexión con la red ya indica que estarán dispuestos a pagar un sobreprecio por sus necesidades específicas de fiabilidad y rapidez de suministro eléctrico. El Compromiso de Protección de los Consumidores de la Casa Blanca de marzo de 2026, así como el posterior avance bipartidista de la Ley de Protección de los Consumidores a través de la Comisión de Energía y Comercio de la Cámara de Representantes, indican que estas empresas consideran inevitable algún tipo de restricción regulatoria. Sin embargo, al igual que Samuel Insull solo aceptó las «obligaciones del monopolio» cuando la municipalización se convirtió en una amenaza creíble para su negocio, la historia nos enseña que la fuerza de la regulación depende enteramente de la fuerza organizada y la fricción ejercida sobre el capital.
Si bien los impuestos de sociedades deberían seguir siendo, sin duda, el eje central de cualquier exigencia fiscal a las grandes empresas tecnológicas, propongo que un impuesto especial federal sobre el consumo energético de los centros de datos refleje en su precio las externalidades específicas de dicho consumo, al tiempo que genera ingresos significativos para la mejora de la red eléctrica a través del Fondo Fiduciario de la Red. Incluso un modesto impuesto sobre el consumo por MWh recaudaría decenas de miles de millones en ingresos federales para la inversión en infraestructuras, el alivio de la carga de los contribuyentes y el seguro de activos varados. A 1,5 céntimos por kWh—una aproximación aproximada de los costes que actualmente se trasladan a los hogares y que representa aproximadamente entre el 15 y el 30 por ciento de los costes básicos de electricidad de los centros de datos—, este gravamen recaudaría casi 100 mil millones de dólares en diez años. A cambio de traspasar las decisiones de inversión a manos del sector público y permitir la modernización de la red eléctrica en beneficio de la ciudadanía, los centros de datos obtendrían seguridad normativa.
Un impuesto especial sería más justo que las alternativas de «pago justo» que se ofrecen actualmente. En primer lugar, al centralizar los fondos en un Fondo Fiduciario de la Red—en lugar de repartirlos entre un conjunto de contratos o tarifas BYOG a medida que requieren un cálculo miope de la causalidad de los costes—, estos fondos aprovecharían las eficiencias de las economías de escala y la coordinación centralizada. En segundo lugar, un impuesto especial permitiría al Gobierno recaudar ingresos más allá de los costes que los nuevos centros de datos generan en la red eléctrica, ya que el IRS no está sujeto a los principios de coste del servicio a los que se atenían las comisiones estatales. En tercer lugar, un umbral mínimo federal para la tributación de la energía de gran consumo eliminaría la amenaza de salida que actualmente permite a las grandes empresas tecnológicas realizar arbitraje regulatorio entre estados y regiones. En cuarto lugar, al financiar un Fondo Fiduciario de la Red tanto mediante un impuesto especial como mediante transferencias del fondo general procedentes de los actuales impuestos sobre la renta y de sociedades, pasaríamos de un modelo de base tarifaria regresivo y volumétrico a un modelo de base impositiva progresiva para la inversión en la red. Por último, al hacer que los centros de datos paguen la parte que les corresponde a través del IRS, en lugar de hacerlo mediante las comisiones estatales, contaríamos con un control más estricto y haríamos que el proceso de auditoría fuera más eficiente y transparente.
El antiguo pacto industrial, que pedía a los usuarios residenciales que subvencionaran a los mayores consumidores, se mantenía porque esos consumidores devolvían el favor a través de las nóminas y la base impositiva. Los centros de datos han heredado los privilegios de ese acuerdo (descuentos por volumen y poder de negociación) al tiempo que se han desentendido de las obligaciones de generar empleo o ingresos fiscales. Un gravamen federal que canalice su gasto hacia la transmisión y el alivio de los contribuyentes corrige esta situación y revive el principio de que los mayores beneficiarios del sistema deben algo a los hogares que lo financian.
Hacia la energía pública
La red eléctrica del país ha sido, durante décadas, el ámbito anquilosado de intereses fragmentados. Si seguimos tratando la red como un bien privado regido por empresas de servicios públicos privadas y autoridades regionales, la estructura de incentivos que hemos creado hará que los costes recaigan sobre los hogares menos capaces de soportarlos. Si, por el contrario, tratamos la red eléctrica como una plataforma pública nacional —un bien común para la electricidad—, la lógica se invierte. Una red planificada para el bien público mediante capital público aprovecharía mecanismos de financiación progresivos y distribuiría los costes de manera eficiente, reduciendo los precios y fomentando el crecimiento en toda su vasta red.
Nada de esto es una propuesta marginal. Los sectores que apoyan la energía pública son más amplios y numerosos que las coaliciones del pasado que buscaban inversión climática a través de la política fiscal y la reducción de riesgos. Entre ellos se incluyen los hogares de clase trabajadora que buscan costes más bajos, los defensores del clima, los trabajadores sindicalizados que buscan empleo en la construcción o la industria manufacturera, las empresas estadounidenses que buscan rapidez en el acceso a la energía y certeza normativa, y los estados republicanos que cuentan con vastos recursos renovables. Pero esta oportunidad, que surge en la confluencia del crecimiento de la demanda, la inflación y una desconfianza casi generalizada hacia las empresas de servicios públicos y las grandes tecnológicas, no permanecerá abierta por mucho tiempo.
Cuando el presidente Roosevelt se dirigió al Congreso para proponer la creación de la Autoridad del Valle del Tennessee, afirmó: «Muchas duras lecciones nos han enseñado el desperdicio humano que se deriva de la falta de planificación». Ante el mayor crecimiento de la demanda en medio siglo, haríamos bien en evitar nuevas lecciones dolorosas.
Further Reading

Selling Power
The design of energy finance from the New Deal to the IRA
A comparison of the New Deal power program and the IRA exposes key design questions regarding the financing of power systems.
Desmantelar un gigante energético
La latente privatización del sector energético en Costa Rica
El impulso del Gobierno de Rodrigo Chaves en Costa Rica a la privatización de la energía, se ha enfrentado a una resistencia social fundada en...

The First New Deal
Planning, market coordination, and the National Industrial Recovery Act of 1933
The National Industrial Recovery Act is commonly counterposed to antitrust. But at the time, the antitrust camp had little truck with the self-coordinating market ideal....